Wichtiges zum Mittwochmorgen
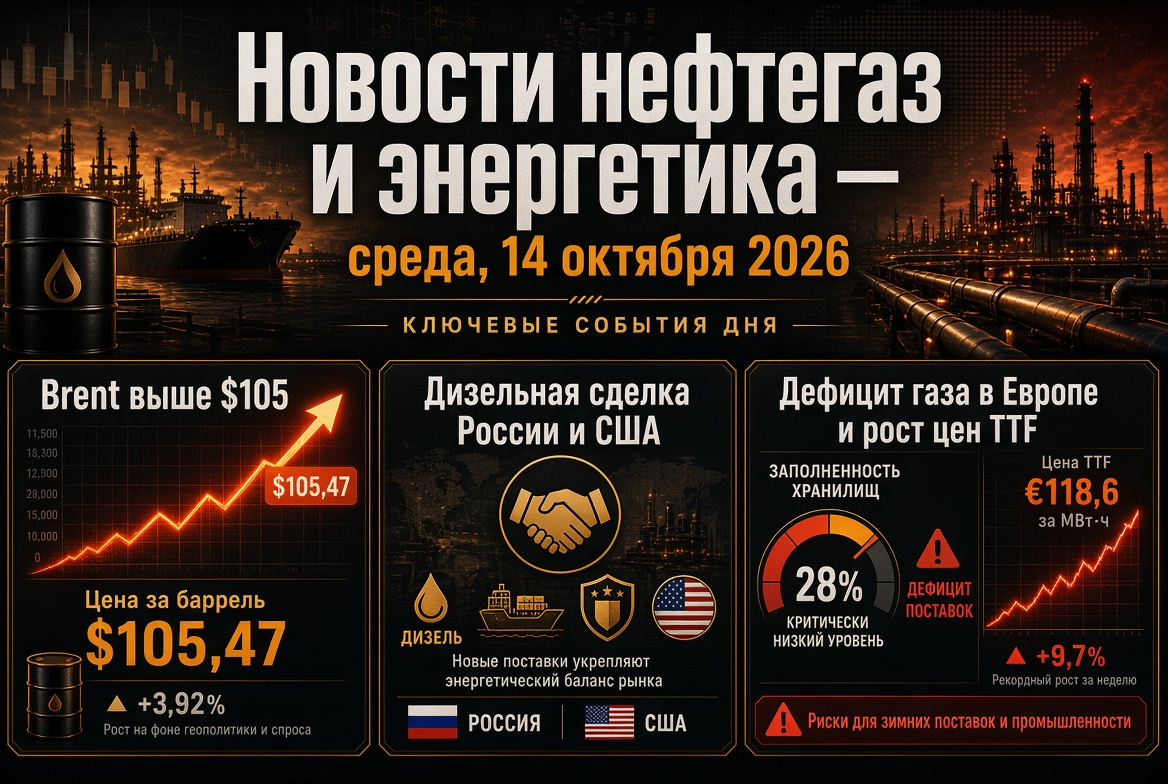
- Öl: Brent — etwa 105–106 $ pro Barrel, WTI — etwa 93 $; am Vortag stiegen die Preise über 107 $.
- Ölprodukte: Russland hat das Verbot für den Export von Diesel teilweise aufgehoben und bringt 500.000 Tonnen auf den Weltmarkt.
- Gas: TTF wird bei etwa 83 € pro MWh gehandelt — das höchste Niveau seit Anfang 2023; die Speicher der EU sind zu etwa 73 % gefüllt.
- OPEC+: Die Quoten für November bleiben unverändert, das nächste Treffen findet am 1. November statt.
- Geopolitik: Angriffe auf Tanker im Hormuskanal und Angriffe der Huthis auf Saudi-Arabien halten die Risiken für die Lieferungen aufrecht.
Ölmarkt: Risikoaufschlag hält Brent über 100 $
Am Dienstag korrigierte sich der Ölpreis um etwa 1 %, nachdem er am Montag um fast 2 $ gestiegen war, als Brent auf dem höchsten Stand seit Mitte September schloss. Der Konflikt zwischen den USA und dem Iran dauert bereits acht Monate, und der Markt bewertet weiterhin vor allem die physische Verfügbarkeit der Barrels, nicht das Gleichgewicht zwischen Angebot und Nachfrage.
Unterstützende Faktoren
- Ein Drohnenangriff auf einen Tanker vor dem omanischen Hafen Sohar und die Beschädigung eines weiteren Schiffes im Hormuskanal; seit Anfang Oktober wurden mindestens neun Angriffe registriert.
- Angriffe der Huthis auf den Flughafen Riyadh, die die Bedenken hinsichtlich der saudischen Infrastruktur verstärken.
- Hohe Frachtraten und Versicherungskosten, die die Spreizung zwischen Brent und WTI erweitern.
Hemmende Faktoren
- Erwartungen an zusätzliche Volumen russischen Diesels.
- Wiederherstellung der Produktion im Golf von Mexiko nach dem Hurrikan "Isaias".
- Schwacher Nachfrage: Die OPEC hat die Prognose für das Wachstum des Ölverbrauchs im Jahr 2026 auf 0,4 Millionen Barrel pro Tag von 1,4 Millionen zu Beginn des Jahres gesenkt.
OPEC+ und Ölpreisprognosen
Sieben OPEC+-Länder — Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman — haben im zweiten Monat in Folge ihre Pause bei der Produktionssteigerung beibehalten: Das Gesamtquota für November beträgt 31,01 Millionen Barrel pro Tag. Die tatsächliche Fördermenge des Bündnisses liegt aufgrund von Exportbeschränkungen durch den Hormuskanal unter den Zielwerten.
Die Einschätzungen der Analysten gehen auseinander:
- Goldman Sachs hat die Brent-Prognose für Dezember auf 90 $ von 85 $ erhöht und bewertet die Risikoprämie auf etwas mehr als 20 $ pro Barrel.
- Die US-Energieministerium erwartet im vierten Quartal im Durchschnitt 105 $ und 84 $ im Jahr 2027.
- Der Konsens unter Analysten gibt einen Durchschnittspreis für Brent im Jahr 2026 von etwa 89 $ an.
Ölprodukte und Raffinerien: Dieselkrise erhält eine Atempause
Der Markt für mittlere Destillate bleibt das angespannteste Segment im Energiesektor. Die Prämie für Dieselkraftstoff zu Brent näherte sich in der letzten Woche 98 $ pro Barrel: Der Mangel konzentriert sich nicht auf Rohöl, sondern auf die Raffinierung. US-Raffinerien arbeiten mit einer Auslastung von etwa 96 %, und es gibt kaum freie Kapazitäten.
- Russland: Seit dem 10. Oktober ist der Export von 500.000 Tonnen Diesel erlaubt; in Washington wird über die Möglichkeit zusätzlicher Lieferungen von bis zu 3 Millionen Tonnen gesprochen. Die USA haben vorübergehend die Sanktionen gegen russische Treibstoffe aufgehoben.
- China: Nach einer einwöchigen Pause hat Peking den Oktober-Export von Benzin, Diesel und Kerosin im Umfang von etwa 3,7 Millionen Tonnen genehmigt.
- IEA: Die Agentur hat die Mitgliedsländer aufgefordert, die Freigabe von Reserven zu beschleunigen, vorrangig für Diesel.
Futures auf Diesel an der ICE reagierten mit einem Rückgang um 2,3 % auf 1449 $ pro Tonne. Der Effekt könnte begrenzt sein: Die russische Raffinierung hat durch Drohnenangriffe erheblich gelitten, und das genehmigte Volumen entspricht dem täglichen Verbrauch in den USA. Benzin kostet in den USA im Durchschnitt 4,36 $ pro Gallone.
Gas und LNG: Europa geht mit rekordniedrigen Speicherbeständen in den Winter
Der europäische Gasmarkt bleibt die Hauptquelle für Sorgen in der Energieversorgung und der Industrie. Ohne qatarischen LNG liegt der TTF bei etwa 83 € pro MWh — das ist etwa 2,5 Mal so hoch wie vor einem Jahr.
- Die Speicher der EU sind zu 73 % gefüllt bei einem saisonalen Ziel von etwa 90 % — das schlechteste Ergebnis seit Beginn der Beobachtungen im Jahr 2011.
- Das Zielniveau der Füllung wurde von 90 % auf 80 % gesenkt.
- Im Falle eines kalten Winters könnte es erforderlich sein, die Nachfrage um 7 % oder 14 Milliarden Kubikmeter zu senken.
- Ab dem 1. Januar 2027 tritt ein vollständiges Verbot für den Import von russischem LNG in Kraft.
Die Prognosen für den Winter sind polarisiert: von 56 € im Basisszenario von Citi, wo die Nachfrage bereits durch Produktionsstopps gesenkt wurde, bis 85–100 € und höher bei Morgan Stanley bei Kälte und neuen Lieferschwierigkeiten.
Elektrizität und EE: Erneuerbare Erzeugung entschärft Gas-Schock
Hohe Gaspreise beschleunigen strukturelle Veränderungen in der Elektrizitätswirtschaft. Im ersten Halbjahr 2026 erreichte die Solarenergie in der EU einen Rekord, die Stromerzeugung aus Windkraftanlagen stieg, während die Großhandelspreise für Strom in mehreren Ländern zunehmend schwächer den Gaspreisen folgten. Die Kehrseite ist der Anstieg der Stunden mit negativen Preisen und abendlichen Preisspitzen, was die Investitionsattraktivität von Energiespeichern erhöht.
In den USA wird für 2026 ein Rekord von etwa 86 GW neuen Kapazitäten geplant, von denen etwa 93 % auf Solar-, Windkraftanlagen und Batterien entfallen. Für Investoren bleibt der EE-Sektor und die Netzwerkinfrastruktur eine defensive Geschichte angesichts der Volatilität der Kohlenwasserstoffe.
Kohle: Nachfrage gestützt durch teures Gas
Der Kohlenmarkt profitiert vom Gasengpass. Der Anstieg der Gaspreise nach Beginn des Konflikts im Nahen Osten hat die Wettbewerbsfähigkeit von Kohle in der Energieerzeugung erhöht, und die Preise für Energiekohle haben sich im Jahr 2026 von den Tiefstständen Ende 2025 erholt. Die Hauptnachfrage kommt von China, Indien und den Ländern Südostasiens, während in Europa Kohlekraftwerke als Reserve für kalte Winter dienen. Langfristig werden die Mengen des Seeverkehrs mit Energiekohle laut Branchenanalysten voraussichtlich abnehmen.
Geopolitik und Sanktionen: Energiefriedensvertrag in Frage
Der US-Präsident hat einen Energiefriedensvertrag zwischen Russland und der Ukraine verkündet, jedoch hat Kiew bereits am Montag Moskau des Bruchs beschuldigt. Für den Markt bedeutet dies, dass die Risiken für russische Raffinerien und Exportinfrastruktur bestehen bleiben. Gleichzeitig stellte die vorübergehende Lockerung der Sanktionen gegen russische Treibstoffe den ersten praktischen Schritt Washingtons zur Erweiterung des Angebots an Ölprodukten dar.
Wichtig für Investoren und Marktteilnehmer im Energiesektor
- Hormuskanal: Jeder neue Angriff auf Tanker erhöht den Ölpreis um mehrere Dollar; eine Deeskalation könnte schnell einen Teil der Prämie abbauen.
- Diesel und Marge der Raffinerien: Die tatsächlichen Lieferungen aus Russland und China werden zeigen, ob der Markt für Ölprodukte seinen Höhepunkt erreicht hat.
- Gas: Wettervorhersagen für November und die Entnahmeraten aus den EU-Speichern werden die TTF-Dynamik bestimmen.
- Statistik: Im Fokus stehen wöchentliche Daten zu Öl- und Ölproduktbeständen in den USA sowie aktuelle monatliche Ölmarktreviews.
- OPEC+: Das Treffen am 1. November wird zeigen, ob das Bündnis bereit ist, zur Produktionssteigerung zurückzukehren.
Das Basisszenario für die kommenden Tage ist hohe Volatilität: Öl, Gas und Ölprodukte bleiben Geiseln der Nachrichten aus dem Nahen Osten, während die Elektrizität und EE zusätzlichen Schwung von teuren Kohlenwasserstoffen erhalten.