Ölmarkt: Geopolitische Prämie hält Brent über $105
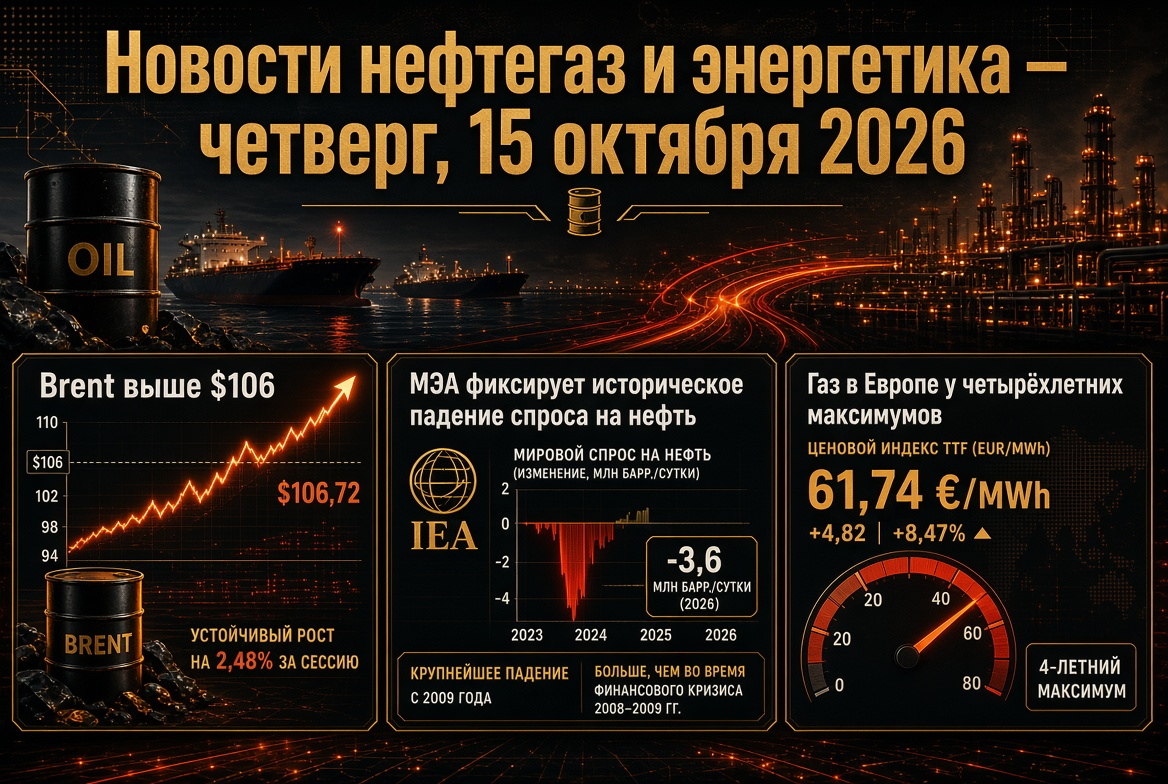
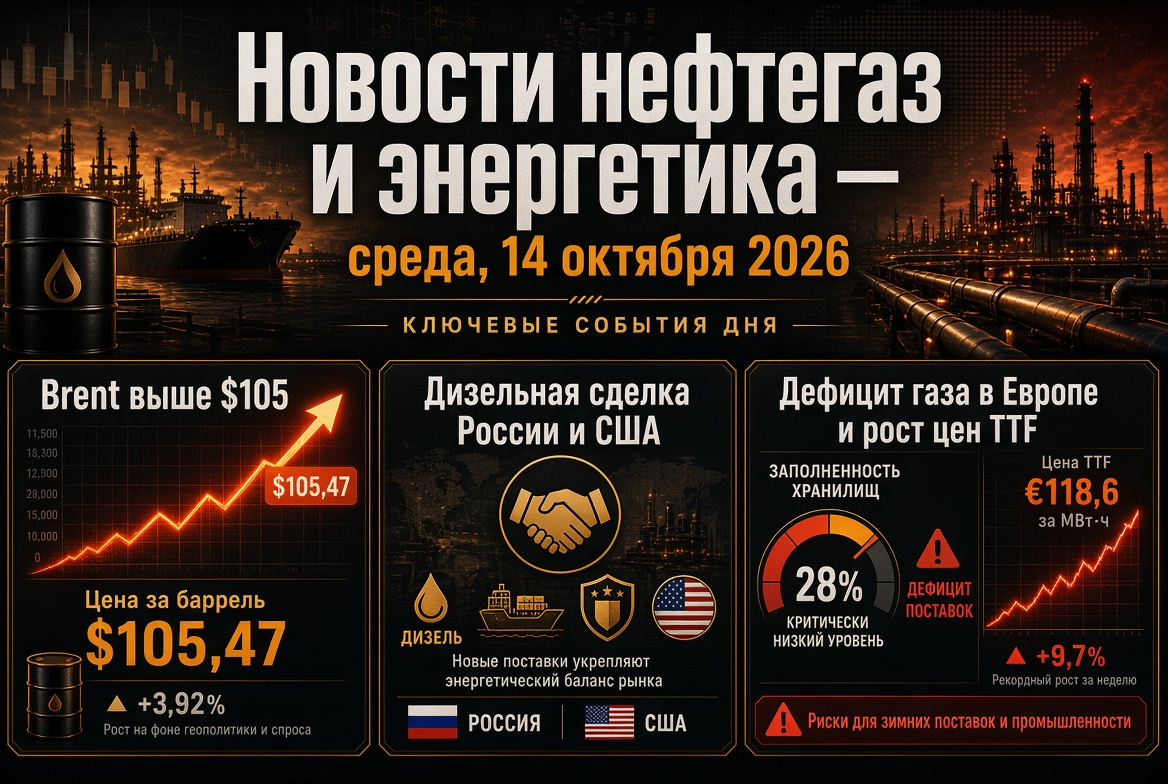
Am Ende des Handels am 14. Oktober lag der Dezember-Future für Brent bei etwa 106,3–106,5 $ pro Barrel und erreichte während des Tages einen Höchststand von 107,15 $. Amerikanisches WTI wird bei etwa 95 $ gehandelt. Vor einem Jahr lag der Ölpreis bei etwa 62–63 $, was einem Anstieg von über 70 % innerhalb von zwölf Monaten entspricht.
Wesentliche Treiber der Preise:
- Strasse von Hormuz. Die Angriffe auf Schiffe dauern an: Tanker, die ohne Genehmigung Teherans fahren, werden durch Minen in die Luft gesprengt, am 13. Oktober sank ein Containerschiff am Ausgang der Straße. Iran verknüpft die vollständige Öffnung der Straße mit der Erfüllung von sieben Bedingungen, die Washington auferlegt wurden.
- Angriffe der Huthis auf Saudi-Arabien. Die Bewegung "Ansar Allah" gab Angriffe auf Objekte von Saudi Aramco in Dhahran und der Ostprovinz, Raffinerien in Riad sowie den Hauptstadtflughafen bekannt und versprach, die Liste der Ziele auszuweiten.
- Diskrepanz zwischen Börse und physischem Markt. Tatsächliche Rohölpartien kosten laut Preisspezialisten etwa 129 $ pro Barrel — erheblich teurer als das papierbasierte Brent.
- Rekordfrachten. Der Transport russischen Öls aus den Häfen der Ostsee und des Schwarzen Meeres nach Indien kostet 27–32 $ pro Barrel, während der Transport von Ras Tanura nach Rotterdam von etwa 2 $ im Jahr 2025 auf über 35 $ gestiegen ist.
Analysten erwarten in den kommenden Wochen Schwankungen bei WTI im Bereich von 90–100 $; eine weitere Eskalation im Nahen Osten könnte Brent wieder in die Frühlingshöhen über 120 $ zurückführen.
IEA-Bericht: Rückgang der Ölnachfrage vergleichbar mit den größten Krisen
Der Oktoberbericht der IEA war das wichtigste analytische Ereignis der Woche für den Öl- und Gassektor. Die wesentlichen Zahlen:
- Die weltweite Ölnachfrage wird 2026 um 2,61 Millionen Barrel pro Tag auf 102,38 Millionen Barrel pro Tag sinken (die Prognose wurde um etwa 110.000 Barrel pro Tag verschlechtert).
- Das weltweite Ölangebot wird 2026 um 5,8 Millionen Barrel pro Tag auf 100,7 Millionen Barrel pro Tag sinken.
- Ein Anstieg des Verbrauchs wird nicht vor März 2027 erwartet; 2027 wird die Nachfrage etwa 104,38 Millionen Barrel pro Tag betragen, was immer noch unter dem Niveau von 2025 liegt.
- Die größten Verluste betreffen Destillate und petrochemische Rohstoffe, insbesondere in Asien.
Die IEA beschleunigt auch die Freigabe strategischer Reserven: Nach der rekordverdächtigen Entscheidung im März, 400 Millionen Barrel freizugeben, forderte die Agentur die Länder auf, schneller Diesel aus den Reserven auf den Markt zu bringen. OPEC hingegen senkte zum sechsten Mal in Folge die Nachfrageprognose für 2026, erhöhte jedoch die Wachstumsprognose für 2027 und wies auf die Notwendigkeit hin, erschöpfte Reserven aufzufüllen.
OPEC+: Quoten eingefroren, tatsächliche Produktion unter Plan
Sieben OPEC+-Länder haben die Zielvorgaben für die Ölförderung im November unverändert gelassen. Die Quoten verteilen sich wie folgt:
- Saudi-Arabien — 10,478 Millionen Barrel pro Tag;
- Russland — 9,949 Millionen Barrel pro Tag;
- Irak — 4,431 Millionen Barrel pro Tag;
- Kuwait — 2,676 Millionen Barrel pro Tag;
- Kasachstan — 1,628 Millionen Barrel pro Tag;
- Algerien — 1,007 Millionen Barrel pro Tag;
- Oman — 841.000 Barrel pro Tag.
In der Praxis bleiben die Quoten häufig auf dem Papier: Aufgrund des Krieges und logistischer Einschränkungen liegt die tatsächliche Produktion bei mehreren Teilnehmern deutlich unter den Zielvorgaben. Die Struktur des Bündnisses hat sich ebenfalls geändert, nachdem die VAE am 1. Mai 2026 aus OPEC und OPEC+ ausgetreten sind. Das nächste Treffen der "Sieben" findet am 1. November statt, das Treffen des Überwachungsausschusses am 29. November.
Russisch-amerikanische Dieselvereinbarung: neuer Faktor für den Markt für Erdölprodukte
Der Markt für Erdölprodukte spielt weiterhin die Vereinbarung nach, die am 9. Oktober während eines Telefonats zwischen den Präsidenten Russlands und der USA getroffen wurde. Das US-Finanzministerium hat eine Lizenz erteilt, die die Sanktionen gegen russisches Diesel temporär lockert. Die Parameter der Vereinbarung:
- über 300.000 Tonnen Diesel für die amerikanischen und globalen Märkte im Oktober;
- weitere 500.000 Tonnen im November und anschließend etwa 1 Million Tonnen;
- perspektivisch bis zu 3 Millionen Tonnen pro Monat, abhängig vom Zustand der russischen Raffinerien.
Moskau hebt vorzeitig die Exportbeschränkungen für Diesel auf. Für russische Ölunternehmen bedeutet dies zusätzlichen Devisenverkehr und einen Anreiz zur Auslastung der Raffineriekapazitäten. Für Washington ist es ein Instrument zur Senkung der Kraftstoffpreise vor den Kongresswahlen. Die europäische Diplomatie hat die Vereinbarung kritisiert und neue Sanktionen angekündigt. Es bleibt die Frage der Durchführbarkeit: Nach den Angriffen auf Raffinerien im Sommer werden einige Raffinerykapazitäten immer noch wiederhergestellt.
„Energie-Waffenstillstand“: fragile Pause für die Infrastruktur
Am 11. Oktober kündigte Donald Trump das Inkrafttreten eines „Energie-Waffenstillstands“ zwischen Russland und der Ukraine an — einen gegenseitigen Verzicht auf Angriffe auf die Energieinfrastruktur. Der Kreml nannte die Idee positiv, doch es wurden keine offiziellen Bedingungen veröffentlicht. Am 12. Oktober dauerten die Angriffe auf ukrainische Energieobjekte an, und erst am 13. Oktober wurde der erste Tag ohne diese Angriffe verzeichnet. Für die Akteure des Energiesektors ist die Stabilität dieser Pause entscheidend: gerade die Angriffe auf Raffinerien wurden zu einem der Faktoren für den weltweiten Diesel-Mangel im Jahr 2026.
Gas und LNG: Europa geht mit einem Mangel an Vorräten in den Winter
Der europäische Gasmarkt ist das angespannteste Segment der globalen Energieversorgung. Die Futures am TTF-Hub stiegen auf 86–87 € pro MWh, das höchste seit Dezember 2022; der Anstieg beträgt etwa 170 % im Jahresvergleich. Gründe:
- Wegfall der Katarischen LNG-Exporte nach Beschädigung der Anlagen in Ras Laffan;
- Die Füllung der Untergrundspeicher in der EU liegt bei etwa 73 % bei einer saisonalen Norm von etwa 90 %;
- Akute Konkurrenz mit Asien um freie LNG-Partien.
Einige Analysten halten eine moderate Prognose von etwa 56 € pro MWh im vierten Quartal aufrecht, dank der beschleunigten Einspeisung. Physische Einschränkungen auf dem Gasmarkt werden durch diplomatische Erklärungen jedoch nicht beseitigt. Bemerkenswert ist, dass die Lieferungen von russischem arktischen LNG in europäische Häfen in den letzten neun Monaten um etwa 9,5 % gestiegen sind.
Kohle: Rückkehr des wichtigsten Brennstoffs in Asien
Der Mangel an LNG hat Kohle zum Hauptprofiteur der Krise gemacht. Energie-Kohle in Newcastle wird um etwa 149–150 $ pro Tonne gehandelt, nahe den Dreijahreshöchstständen, mit einem Anstieg von über 40 % im Jahresvergleich. Bei einem LNG-Preis in Asien von etwa 25 $ pro MMBtu kostet hochwertiger Kohle die Erzeugungsunternehmen etwa 80 % weniger. Die IEA erwartet einen Rekordbedarf an Kohle im Jahr 2026: China, Indien, Japan, Südkorea und Teile Europas erhöhen die Kohleproduktion. Das vierte Quartal ist traditionell die Hochsaison für Importe, sodass die Kohleexporte bis Ende des Jahres erheblich steigen könnten. In Indien hat die Anzahl der Kraftwerke mit Brennstoffbeständen unter 25 % der Norm am 1. Oktober 85 erreicht.
Erneuerbare Energien und Elektrizitätswirtschaft: Rekorde in der Stromproduktion und Netzprobleme
Der Energiewandel bleibt auch im Zuge des Öl- und Gas-Schocks im Gange. Im Jahr 2025 übertrafen erneuerbare Energiequellen erstmalig seit einem Jahrhundert die Kohle in der globalen Stromproduktion. Frische Rekorde:
- Australien: Am 11. Oktober erreichte die Erzeugung durch Dachsolaranlagen im nationalen Energienetz 17,5 GW, wobei der Anteil solarer Energie am Verbrauch 72 % betrug;
- Indien: Die tägliche Solarproduktion erreichte am 30. September ein neues Maximum;
- USA: Im Mai überstieg die Solarproduktion erstmals die Kohleproduktion.
Die Kehrseite ist die rekordverdächtige Begrenzung der Produktion erneuerbarer Energien und negative Strompreise zu Spitzenzeiten der Sonneneinstrahlung. Dies bestätigt, dass Investitionen in Energiespeichersysteme und Netz-Infrastruktur für Energieunternehmen ein zentrales Thema werden.
Der russische Kraftstoffmarkt: Stabilisierung unter Kontrolle der Regulierungsbehörden
Der Binnenmarkt für Erdölprodukte in Russland bleibt in einer Phase der instabilen Stabilisierung:
- Der durchschnittliche Einzelhandelspreis für Benzin beträgt 78,73 Rubel pro Liter, für Diesel 86,72 Rubel;
- Seit Jahresbeginn ist der Benzinpreis um 21 % gestiegen, was erheblich über der allgemeinen Inflation liegt;
- Am Markt fiel der Preis für AИ-92 in der vergangenen Woche auf 69,4 Tausend Rubel pro Tonne, während AИ-95 auf 70,9 Tausend Rubel stieg;
- Die Antimonopolbehörde (FAS) hat Preisvereinbarungen für Kraftstoff mit 35 Regionen unterzeichnet.
Das Haupt Risiko sind ungeplante Reparaturen an Raffinerien: die Ausweitung des Dieselexports erfordert eine ausgewogene Deckung der externen Verpflichtungen mit der vollständigen Versorgung des Binnenmarkts.
Was für Investoren und Marktteilnehmer im Energiesektor wichtig ist
- Öl: Geopolitische Prämie bleibt bestehen; Basisband von Brent — $100–110 mit dem Risiko von Preisspitzen bei Angriffen auf die Infrastruktur im Persischen Golf.
- Ölprodukte: Diesel bleibt das am meisten nachgefragte Produkt; russische Lieferungen und strategische Reserven der IEA könnten die Prämie teilweise drücken.
- Gas: Europäische Preise sind wetterabhängig und reagieren auf Einspeisegeschwindigkeiten; ein kalter Winter könnte TTF über 100 € treiben.
- Kohle: Preisunterstützung bleibt bis Ende des Jahres angesichts der saisonalen Nachfragespitzen in Asien bestehen.
- Wichtige Daten: OPEC+-Treffen am 1. November und Daten zu Öl- und Gasvorräten in den USA und Europa.
Die weltweite Energieversorgung lebt im Herbst 2026 im Modus gleichzeitiger Angebots- und Nachfrageschocks. Für Öl- und Gasunternehmen ist dies eine Phase mit hohen Einnahmen und erhöhten Risiken, für Verbraucher eine Zeit teurer Energie, und für den Sektor der erneuerbaren Energien und Speicher ist es ein Fenster für beschleunigtes Wachstum.