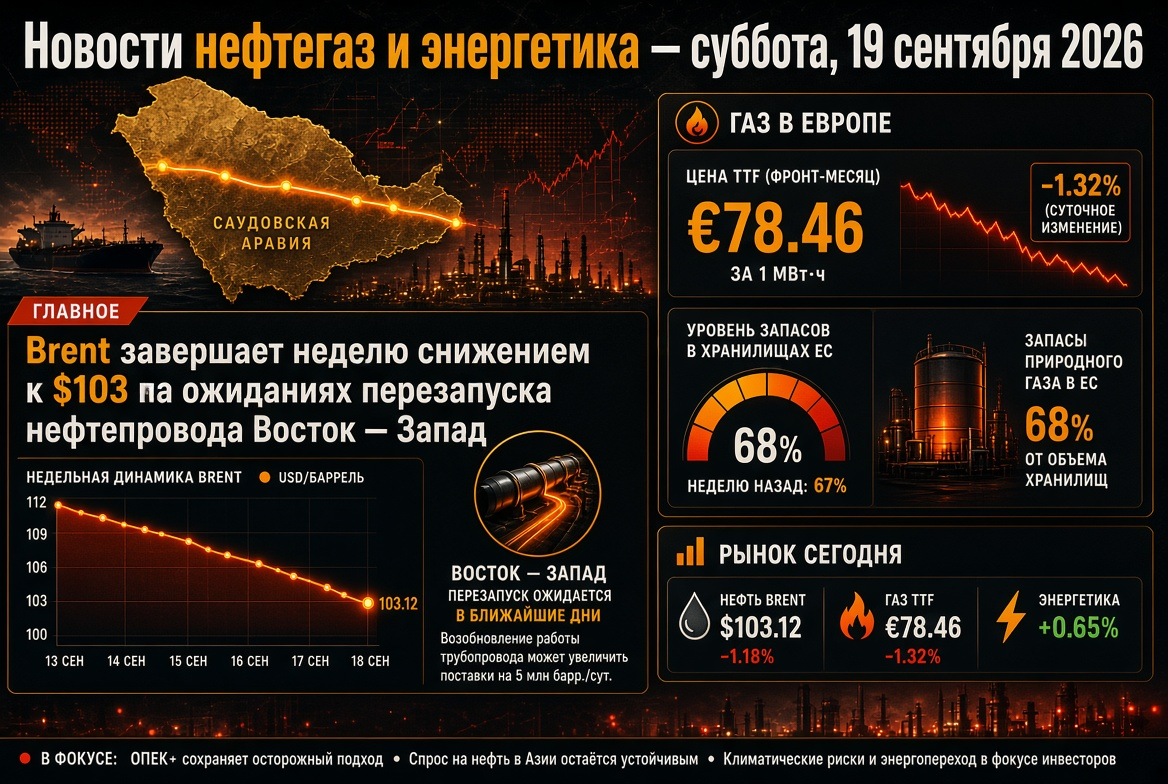
Ölmarkt: Brent schwankt um die Marke von 100 USD
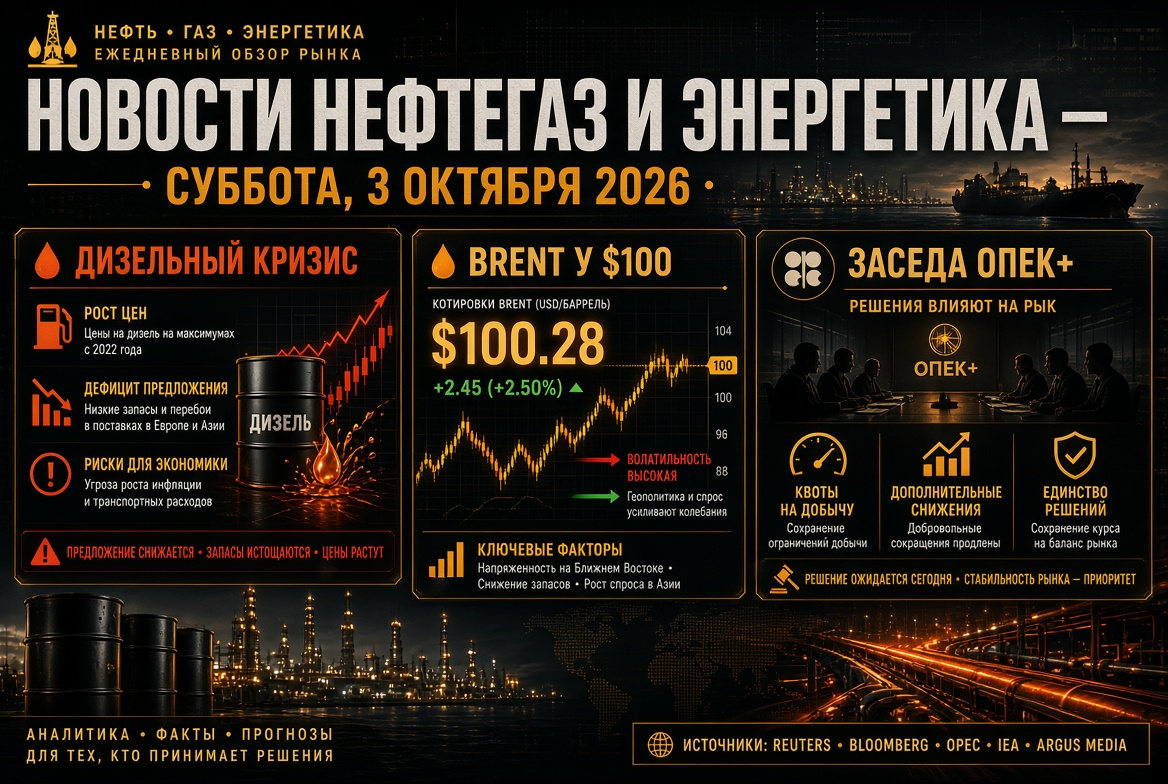
Die Ölpreise beenden die Woche mit hoher Volatilität. Am Freitag fiel Brent um etwa 2,5% auf einen Wert von etwas unter 100 USD pro Barrel, während WTI um fast 4% auf 89 USD fiel. Noch am Vortag hielt sich Brent über 102 USD. Trotz der Korrektur bleibt Öl etwa 1,5 Mal teurer als im Vorjahr.
Die Preise werden von unterschiedlichen Faktoren beeinflusst:
- Reservoirs: Die Europäische Kommission diskutiert mit den Mitgliedsstaaten der IEA die Fristen für eine neue koordinierte Freigabe strategischer Reserven.
- Wiederherstellung der Exporte: Die Lieferungen nicht-iranischen Öls durch die Straße von Hormuz haben Ende September mit etwa 13,5 Millionen Barrel pro Tag das vordere Niveau vor dem Krieg erreicht, dank der Begleitung von Schiffen unter Konvoi.
- Sicherheitsrisiken: In dieser Woche wurden drei Tanker in der Meerenge von nicht identifizierten Geschossen getroffen, während die Verhandlungen zwischen den USA und dem Iran ohne Durchbruch bleiben.
- Bestände: Laut Schätzungen des US-Energieministeriums sind die globalen Erdölbestände seit Jahresbeginn um etwa 400 Millionen Barrel gesunken.
OPEC+: Sitzung am 4. Oktober und das Quotenproblem für 2027
Am Sonntag, dem 4. Oktober, werden sieben Schlüsselakteure der OPEC+ – Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman – ein monatliches Treffen abhalten. Quellen berichten, dass die Quoten für November unverändert bleiben sollen. Die formalen Zielniveaus stimmen längst nicht mehr mit der Realität überein: Die tatsächliche Förderung des Bündnisses liegt etwa 5 Millionen Barrel pro Tag unter dem Niveau vor dem Krieg, da die Länder des Persischen Golfs ihre Rohstoffexporte nicht vollständig durchführen können.
Die Hauptspannung verlagert sich auf das Jahr 2027: Das Bündnis schließt gerade die Prüfung der Produktionskapazitäten ab, auf deren Grundlage neue Basisniveaus für die Förderung festgelegt werden. Für Ölunternehmen und Investoren ist dies eine Frage der langfristigen Verteilung der Marktanteile.
Ölprodukte und Raffinerien: Diesel wird zum Hauptengpass
Der Markt für Ölprodukte ist heute angespannter als der Markt für Rohöl. Die Dieselpreise setzen in vielen Ländern neue Rekorde, in den USA überstiegen sie 6 USD pro Gallone. Innerhalb weniger Tage hat sich das Angebot in mehreren Bereichen reduziert:
- China hat den Export von Benzin, Diesel und Kerosin für Oktober eingestellt, mit Ausnahme der Lieferungen nach Hongkong und Macau. Die inländischen Kraftstoffbestände sind auf jahreszeitlich tiefste Stände gefallen, eine Entscheidung über die Wiederaufnahme wird nach den Feiertagen, die am 7. Oktober enden, erwartet.
- Russland hat das Verbot für den Diesel-Export für Produzenten bis zum 31. Oktober verlängert.
- Indien: Eine Explosion in einer großen exportorientierten Raffinerie führte zur Absage eines Teils der Ausschreibungen.
- USA erwägen ein Exportverbot für Diesel, wenn Deutschland und Frankreich den Kraftstoff nicht aus ihren Reserven freigeben. Die amerikanischen Raffinerien arbeiten bei einer Auslastung von etwa 97%, während Washington selbst anerkennt, dass ein Verbot die Benzinpreise erhöhen könnte.
Auf Deutschland und Frankreich entfallen etwa 35 % der strategischen Dieselreserven der EU, die auf 39 Millionen Tonnen geschätzt werden – mehr als zwei Monate Verbrauch. Analysten schätzen, dass ein amerikanisches Verbot vor allem Lateinamerika hart treffen würde. Die UNO warnt, dass die globalen Kraftstoffsubventionen 1 Billion USD überschreiten könnten.
Gas und LNG: Europa geht mit einem Mangel an Reserven in den Winter
Der europäische Gasmarkt bleibt eines der verwundbarsten Segmente der Energieversorgung. Die Preise am TTF-Hub liegen bei etwa 73 € pro MWh, was ungefähr doppelt so hoch ist wie die Werte des Vorjahres. Die unterirdischen Speicher der EU sind nur zu 71,5 % gefüllt – etwa 20 Prozentpunkte unter dem saisonalen Normwert.
- Deutschland hat die Firma SEFE beauftragt, zusätzlich 8 TWh Gas in die Speicher einzuspeichern.
- Die EU erwägt, die Regeln für Methan im Importgas um ein Jahr aufzuschieben, um die Lieferungen von LNG nicht einzuschränken.
- Der japanische JERA-Chef warnte, dass die Preise für LNG ihr Wachstumspotenzial noch nicht ausgeschöpft haben.
- Der LNG-Import nach China sinkt im zweiten Monat in Folge, während Pakistan Direktkäufe für Kraftwerke prüft.
Langfristige Investitionen in die Branche beschleunigen sich jedoch: ConocoPhillips hat einen 20-jährigen Vertrag über LNG mit Venture Global abgeschlossen, während Shell die zweite Phase von LNG Canada genehmigt hat, die die Exportkapazitäten des Projekts verdoppeln wird.
Kohle: Preise in China auf dreijährigem Hoch
Kohle tritt erneut als Sicherheitsressource für die Energiesysteme Asiens auf. Der Referenzpreis für Energiekohle im Hafen von Qinhuangdao stieg 11 Wochen in Folge und erreichte 986 Yuan (etwa 147 USD) pro Tonne – ein Dreijahreshoch. Seit Mitte Juli haben die Preise um 24 % zugenommen, bedingt durch die sinkende Inlandsförderung nach Sicherheitsüberprüfungen und einem import um etwa ein Viertel aus Indonesien.
Kohle trägt fast die Hälfte zur Stromerzeugung in China bei, und die Behörden haben die Bergwerke aufgefordert, eine stabile Produktion aufrechtzuerhalten. In Indien erwartet die IEA in diesem Jahr eine Steigerung der Kohlenachfrage um 4,2 % auf 1,353 Milliarden Tonnen.
Strom, erneuerbare Energien und Kernenergie
Die globale Nachfrage nach Strom wächst mit der höchsten Geschwindigkeit seit 15 Jahren – angetrieben durch Rechenzentren, Künstliche Intelligenz und Elektrifizierung. Die Netze und die Erzeugung können mit dem Verbrauch nicht Schritt halten, was insbesondere auf den Schwellenmärkten auffällt.
- Indien: Der Strommangel erreichte im September 560 Millionen kWh – das höchste Niveau seit August 2023. Fast 40 % der Kohlekraftwerke arbeiten mit kritisch niedrigen Kraftstoffbeständen. Die Erzeugung aus erneuerbaren Energien stieg um 25,1 %, aber ihr Anteil an der Gesamterzeugung sank auf 17 %.
- Kernenergie: Amazon hat einen 20-jährigen Liefervertrag für Atomstrom mit Constellation abgeschlossen, und die Uranpreise haben einen historischen Höchststand erreicht.
- Europa: Drei EU-Staaten sprechen sich für ein neues Ziel für erneuerbare Energien bis 2040 aus.
Die Energiekrise bekräftigt die Argumente für erneuerbare Energien, Speicher und Kernkraft als Instrumente der Energieversorgungssicherheit und nicht nur der Klimapolitik.
Asien: Indien und China stellen Importe um
Indien erhöht die Käufe von Nahost-Öl und senkt die russischen Ströme, während die indischen Raffinerien Tanker für Fahrten durch die Hormusstraße suchen. Neu-Delhi betont, dass die hohen Preise durch das Chaos in der Schifffahrt und nicht durch einen Mangel an Rohstoffen verursacht werden. Der Anstieg der Ölpreise hat bereits zu einem Abfluss von 3,2 Milliarden USD ausländischer Investitionen vom indischen Markt geführt. Analysten haben auch die Prognose für den Import von Öl nach China im vierten Quartal um 400.000 Barrel pro Tag gesenkt. Taiwan hat 13 Milliarden USD bereitgestellt, um Verbraucher vor hohen Energiekosten zu schützen.
Russland: Exportbeschränkungen und Inlandsbenzinmarkt
Der russische Markt für Ölprodukte bleibt stark reguliert. Neben dem Exportverbot für Diesel für Produzenten bis Ende Oktober bestehen Exportverbote für Benzin bis Ende Januar und Beschränkungen für den Export von Kerosin bis November. Die Behörden begründen die Maßnahmen mit der hohen Nachfrage während der Erntezeit und der Notwendigkeit, die Bestände nach Drohnenschlägen auf Raffinerien wieder aufzufüllen. Die Einzelhandelspreise für Benzin sind seit Jahresbeginn um etwa 21 % gestiegen, und die Antimonopolbehörde überprüft Dutzende unabhängiger Tankstellennetze.
Worauf Investoren und Marktteilnehmer im Energiesektor achten sollten
- 4. Oktober: Die Entscheidung von OPEC+ über die November-Quoten und Signale zu den Parametern für 2027.
- 7. Oktober: Ende der Feiertage in China und mögliche Wiederaufnahme des Kraftstoffexports.
- Reservreserven der IEA und der EU: Volumen und Fristen für die Freigabe von Öl und Diesel.
- Die Entscheidung der USA über das Verbot des Dieselexports und die Reaktion der Raffineriemargen.
- Die Straße von Hormuz: Die Sicherheit der Schifffahrt und der Stand der Verhandlungen zwischen den USA und dem Iran.
- Wetter in Europa: Frühzeitige Kälte bei Speicherbeständen von 71,5 % könnte die Preise für Gas und Strom erheblich steigern.
Das Basisszenario für die kommenden Tage ist die Beibehaltung einer hohen Volatilität: Öl reagiert auf Neuigkeiten über Reserven und die Hormusstraße, während Ölprodukte, Gas und Kohle strukturell im Mangel bleiben. Für Öl- und Kraftstoffunternehmen bedeutet dies hohe Raffineriemargen, für Verbraucher und Importeure jedoch anhaltenden Preisdruck.