Ölmarkt: Wöchentliches Plus bei gleichbleibender Risikoprämie
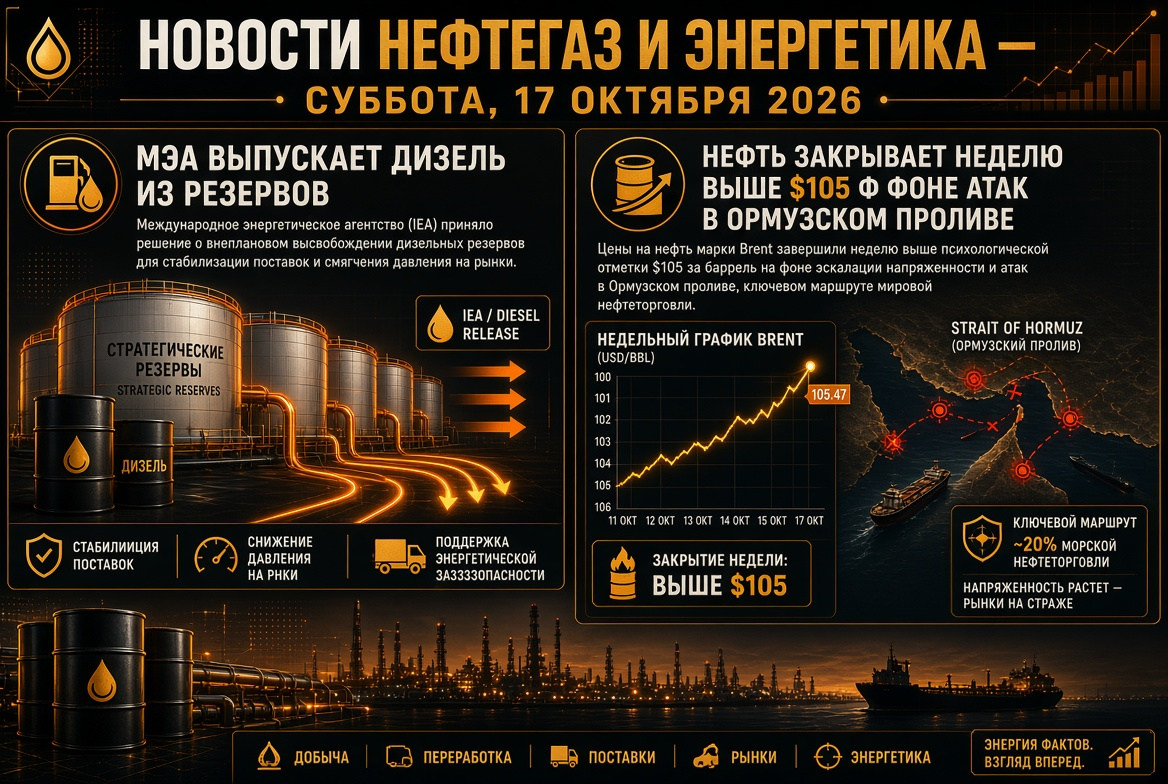
Am Freitag sanken die Ölpreise moderat, jedoch schließt die Woche für den Ölmarkt positiv. Der Dezember-Future für Brent wurde im Bereich von 105 bis 105,5 USD pro Barrel gehandelt, WTI lag bei etwa 97 USD.
- Wöchentliche Dynamik: Brent legte um weniger als 1% zu, WTI um etwa 6%.
- Bestände in den USA: Die kommerziellen Ölreserven sanken in der Woche bis zum 9. Oktober um 8,5 Millionen Barrel, während ein leichter Anstieg erwartet wurde. Dies ist der größte Rückgang seit Beginn des Krieges.
- Hurrikanfaktor: Ein Teil der Produktion im Golf von Mexiko wurde vorübergehend eingestellt, was den amerikanischen Rohölpreis stützte.
- Spread Brent–WTI verringert sich auf etwa 8 USD pro Barrel, nachdem er zu Beginn der Woche über 9 USD lag.
Brent bleibt etwa 70% teurer als im Vorjahr. Analysten stellen fest, dass der Markt eine signifikante geopolitische Risikoprämie aufrechterhält, und eine vollständige Abschaffung dieser Prämie ist nur durch eine Einigung zwischen den USA und dem Iran möglich.
Hormuz-Straße: Ölströme erholen sich, aber instabil
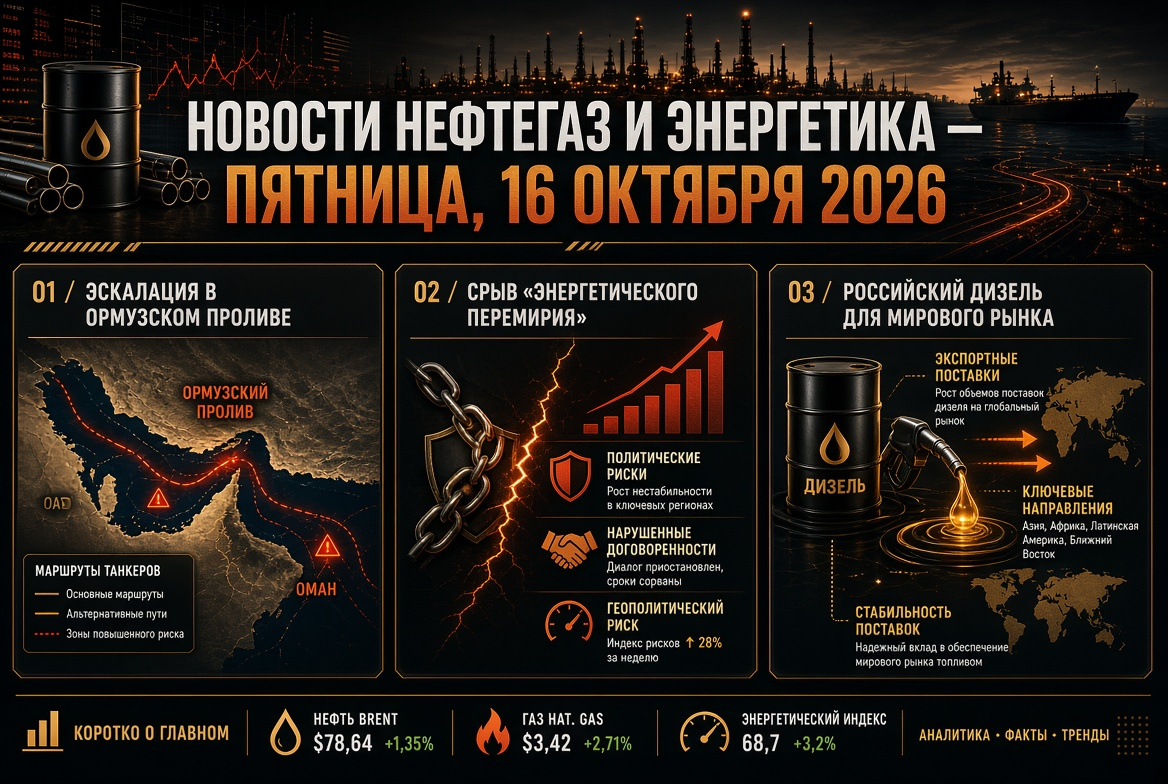
die Situation in der Hormuz-Straße bleibt der Hauptfaktor für die Preisgestaltung bei Öl, LNG und raffinierten Produkten.
- Rohstoffströme. In den sieben Tagen bis zum 13. Oktober verließen durchschnittlich etwa 11,6 Millionen Barrel pro Tag die Straße – das sind etwa 68% des Vorkriegsniveaus von 17,15 Millionen.
- Schifffahrt. Die Zahl der Passagen in der Woche verringerte sich auf 131. Viele Containerlinien haben die Routen um die Straße herum umgestellt.
- Vorfälle. Nach dem Untergang des Containerschiffes GFS Pride gab es neue Berichte über ein Feuer auf einem Tanker im Golf von Oman.
- Widersprüchliche Signale. Teheran gibt an, die Straße geschlossen zu haben, während das US-Militär von mehr als 19 Millionen Barrel Öl pro Tag unter Eskorte berichtet.
Hohe Preise machen Fahrten auch unter militärischen Risiken wirtschaftlich rentabel: Die Nachfrage asiatischer Käufer regt die Schiffseigentümer an, den Transport fortzusetzen.
IEA und G7: Zweiter großer Ausstoß von Reserven in diesem Jahr
die IEA hat beschlossen, die verbleibenden 100 Millionen Barrel im Rahmen des März-Abkommens auf den Markt zu bringen, darunter mehr als 20 Millionen Barrel Diesel. Dies ist eine Fortsetzung der Vereinbarung der G7-Staaten vom 2. Oktober über den Ausstoß von Reserven über einen Zeitraum von vier Monaten, wobei die Priorität auf der Lieferung von Diesel in den ersten 20 Tagen liegt.
- Die Dieselverarbeitungs-Marge in Europa ist nach der Ankündigung um fast 2% gesunken.
- Mehrere Analysten glauben, dass die Reserven nur teilweise die Spannungen auf dem Markt für mittlere Destillate abmildern.
- Die USA erwägen, die Sanktionen gegen Schiffe des „Schatten-Flagschiffs“ zu lockern, um die rekordverdächtigen Frachtkosten zu senken.
Schweröl — neues Engpasssegment
Neben Diesel verschärft sich der Mangel an Schiffsölen. Nach Schätzungen von Vitol haben die Konflikte im Nahen Osten die Lieferungen von Schweröl aus dem Persischen Golf um etwa 800.000 Barrel pro Monat gesenkt, während Angriffe auf russische Raffinerien um weitere 1 Million Tonnen pro Monat gesenkt haben. Für Bunkerunternehmen und die Schifffahrt bedeutet dies die Beibehaltung hoher Kraftstoffpreise.
OPEC+: Quoten pausiert, Förderung unter den Zielen
Sieben ключевые Teilnehmer der OPEC+ — Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman — haben die Quoten für November unverändert gelassen.
- Ziele: etwa 10,5 Millionen Barrel pro Tag für Saudi-Arabien, 9,9 Millionen für Russland, 4,4 Millionen für den Irak.
- Die tatsächliche Produktion des Kern-Teams im August betrug etwa 25 Millionen Barrel pro Tag - etwa 5 Millionen weniger als das Vorkriegsniveau.
- Etwa 2 Millionen Barrel pro Tag an Kürzungen bleiben in Kraft.
- Ein Audit der Produktionskapazitäten wird die Basisförderungsniveaus für 2027 bestimmen.
die nächste Sitzung des Bündnisses ist für den 1. November vorgesehen. Der Einfluss von OPEC+ auf den physischen Ölmarkt bleibt zunächst begrenzt: Logistik im Persischen Golf spielt die entscheidende Rolle.
Erdgas und LNG: Europa tritt mit einem Mangel an Beständen in den Winter ein
Der europäische Erdgasmarkt bleibt eines der angespanntesten Segmente der globalen Energieversorgung.
- Preise: Die TTF-Futures werden bei etwa 86 EUR pro MWh gehandelt, was etwa 2,6 Mal höher ist als der Wert vor einem Jahr.
- Speicher: Die Gasspeicher der EU sind zu etwa 74% gefüllt, während der fünfjährige Durchschnitt bei etwa 89% liegt. Brüssel hat das vorgegebene Ziel von 90% auf 80% gesenkt.
- Asien: Der JKM-Index liegt bei etwa 26 USD pro MMBtu, Europa und Asien konkurrieren um jede Partie LNG.
Auf der Russischen Energiemesse wurde die These aufgebracht, dass das „Goldene Zeitalter“ des Gases angebrochen ist: Es wird nicht mehr nur als Übergangskraftstoff betrachtet. Besonders hervorzuheben ist die Aussage von SOCAR, dass sie beabsichtigen, Gas bei „Gazprom“ zu kaufen - ein Signal für eine Umstrukturierung der regionalen Gasflüsse.
Kohle: Teures LNG bringt nachfrage wieder nach Asien
Energiesteinkohle aus Newcastle wird bei etwa 150 USD pro Tonne gehandelt. Das Oktober-Hoch von 152,20 USD stellt das höchste Niveau seit Oktober 2024 dar, der jährliche Anstieg übersteigt 40%.
- Qualitative Energiesteinkohle ist etwa 20 USD pro MMBtu günstiger als LNG auf den wichtigen asiatischen Märkten.
- Der Gesamte Kohleimport von China, Japan und Südkorea im IV. Quartal könnte um etwa 20 Millionen Tonnen steigen.
- In Russland könnten die Verluste der Kohlenunternehmen bis 2027 um etwa 200 Milliarden Rubel sinken, so die Branchenschätzungen.
Stromwirtschaft und erneuerbare Energien: Setzen auf Zuverlässigkeit
Die Energiekrise beschleunigt die Investitionen sowohl in erneuerbare Energien als auch in Backup-Generierung.
- In Europa kombinieren Energieunternehmen Solarstationen mit Speichern, um die Abhängigkeit von Gas in Spitzenzeiten zu reduzieren.
- In Russland plant „Gazprom Energieholding“ neue Stationen in Moskau mit einer Kapazität von bis zu 480 MW, während verteilte Energieerzeugung als Notmaßnahme diskutiert wird.
- Am 29. Oktober wird die IEA den Bericht „Renewables 2026“ mit aktualisierten Prognosen für das Erneuerbare-Energien-Kraftwerk vorstellen.
Russland: Markt für raffinierte Produkte, Raffinerien und Förderung
Der Binnenmarkt für Treibstoffe in Russland zeigt eine kurzfristige Stabilisierung vor dem Hintergrund von Einschränkungen und dem Dieselgeschäft mit den USA.
- Einzelhandel: Der Durchschnittspreis für Benzin liegt bei 78,68 Rubel pro Liter, für Diesel bei 86,67 Rubel. Seit Jahresbeginn ist Benzin um 21,4% und Diesel um 13,5% teurer geworden.
- Export: Das Verbot für den Export von Benzin gilt bis zum 31. Januar 2027, die Beschränkungen für die Dieselexporte wurden vorzeitig aufgehoben.
- Dieselgeschäft: Lieferungen in die USA und auf den Weltmarkt belaufen sich im Oktober auf 300.000 Tonnen, im November auf 500.000 Tonnen und im Dezember auf 1 Million Tonnen.
- Förderung: Das Lajavozh-Feld in der NAO wurde in die Erfahrungen in der Industrie eingeführt. Das Ministerium für Energie und das Ministerium für Finanzen optimieren die steuerlichen Anreize für schwer abbaubare Bestände.
Das Haupt Risiko für den Raffinierungssektor ist der Zustand der Raffinerien nach dem Abbruch des „Energie-Waffenstillstands“: Die Auslastung der Werke hängt direkt von den Exportvolumina der raffinierten Produkte ab.
Was für Investoren im Energiesektor in der nächsten Woche wichtig ist
- Hormuz-Straße: Ein Anstieg der Ölströme könnte die Risikoprämie verringern, während neue Angriffe Brent wieder auf 110 USD zurückbringen könnten.
- IEA-Reservate: Die Zulaufgeschwindigkeit von Diesel auf den Markt wird die Dynamik der Crack-Spreads und die Margen der Raffinerien bestimmen.
- Sanktionen gegen das „Schatten-Flotte“: Eine offizielle Entscheidung der USA könnte die Frachtkosten senken.
- US EIA-Daten zu den Ölbeständen am 21. Oktober.
- Die Sitzung der Bank von Russland am 23. Oktober: Die Inflation ist auf 7,2% gestiegen, was wichtig für die Beurteilung der Aktien der Öl- und Gasunternehmen ist.
- Politischer Kalender: Die Sitzung von OPEC+ am 1. November und die Zwischenwahlen in den USA am 3. November.
Das Ergebnis der Woche: Der weltweite Markt für Öl, Gas, Kohle und raffinierte Produkte bleibt strukturell defizitär. Der Ausstoß strategischer Reserven und neue logistische Lösungen mildern zwar Preisspitzen, beseitigen jedoch nicht die Hauptursache der Spannungen — die Unbeständigkeit der Lieferungen aus dem Persischen Golf. Für die Marktteilnehmer im Energiesektor bleibt die Absicherung von Preisrisiken, Diversifizierung der Lieferungen und Kontrolle der Raffineriemargen Priorität.