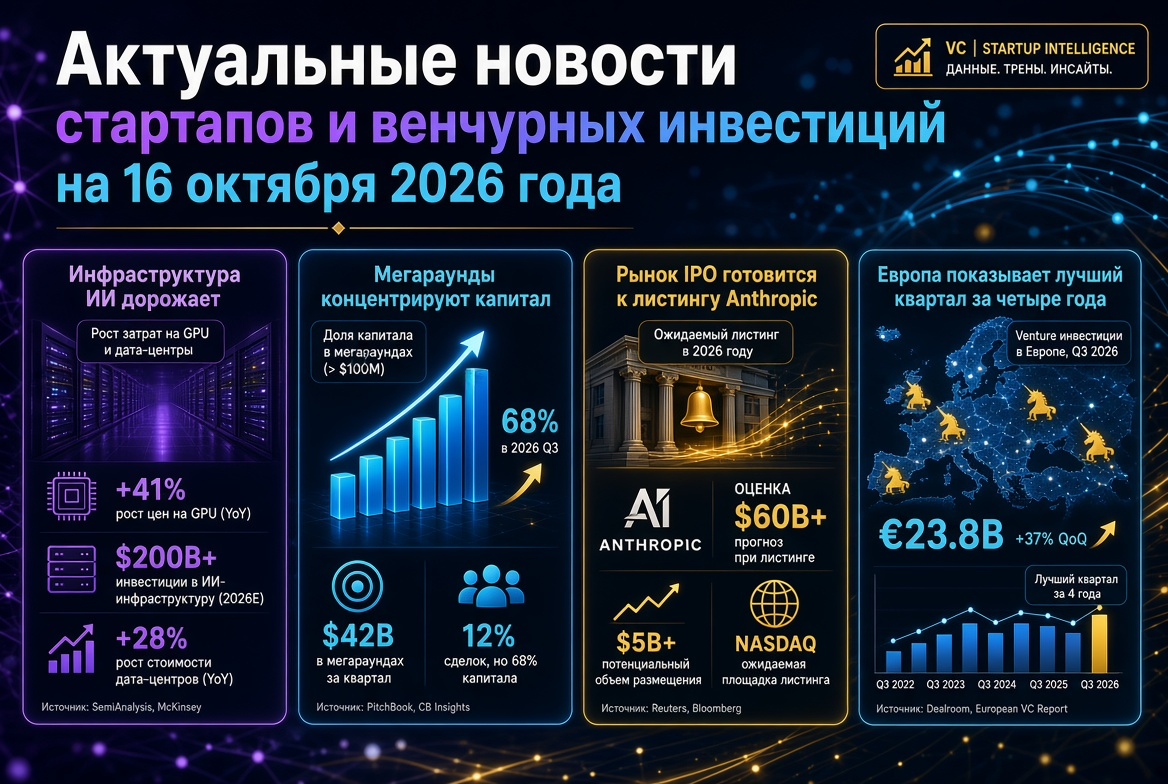
Venture-Markt Mitte Oktober 2026: Rekordkapazitäten, hohe Konzentration im KI-Sektor, größte Runden der Woche, IPO-Vorbereitungen und Signale für Fonds und Investoren
Die Venture-Investitionen im Jahr 2026 steuern auf einen historischen Rekord zu, doch der Markt wird zunehmend ungleichmäßig. Kapital konzentriert sich in einer kleinen Gruppe von Unternehmen, die mit künstlicher Intelligenz verbunden sind. Die letzte Woche hat dies bestätigt: Die größten Runden gingen an Cloud-KI-Infrastrukturen, Fintech mit KI-Produkten und Entwickler von KI-Agenten. Gleichzeitig diskutiert der Markt über die Qualität der Einnahmen von KI-Startups und die Stabilität der Infrastruktur, die auf Fremdfinanzierung basiert. Im Folgenden sind die wichtigsten Ereignisse für Venture-Investoren und Fonds zusammengefasst.
Makrobild: Rekordjahr bei sinkender Quartalsdynamik
Laut Crunchbase belaufen sich die globalen Venture-Investitionen im III. Quartal 2026 auf 159 Milliarden Dollar. Rund 6.000 Startups erhielten finanzielle Mittel. Das Quartalsvolumen sank im Vergleich zum II. Quartal (212 Milliarden Dollar) um 25 %, wuchs jedoch im Jahresvergleich um 53 %. In den neun Monaten haben Startups insgesamt 679 Milliarden Dollar angezogen, ein Höchstwert für den entsprechenden Zeitraum in der Geschichte der Beobachtungen.
- Anteil KI: 102 Milliarden Dollar, oder 64 % des weltweiten Venture-Kapitals im Quartal.
- Megarunden: 27 Unternehmen zogen Runden von über 1 Milliarde Dollar an. Dies ist ein absoluter Rekord: Im II. Quartal waren es 16 und im I. Quartal 14 solcher Unternehmen.
- Geografie: US-Startups erhielten 91 Milliarden Dollar (57 %), die San Francisco Bay Area machte 24 % des weltweiten Volumens aus.
- Phasen: Späte Runden – 105 Milliarden Dollar (+ 73 % im Jahresvergleich), frühe Runden – 40,6 Milliarden Dollar (+ 25 %).
Die amerikanische Statistik von PitchBook und NVCA zeigt denselben Trend. Von Januar bis September erreichte das Volumen der Venture-Transaktionen in den USA 515,8 Milliarden Dollar, davon entfielen 82,7 % auf Unternehmen im KI-Sektor. Dabei gingen etwa 90 % der Mittel in Runden ab 50 Millionen Dollar. Für Startups außerhalb des KI-Sektors erweitert der Markt kaum den Zugang zu finanziellen Mitteln.
Hauptthema der Woche: KI-Infrastruktur zieht Megarunden an
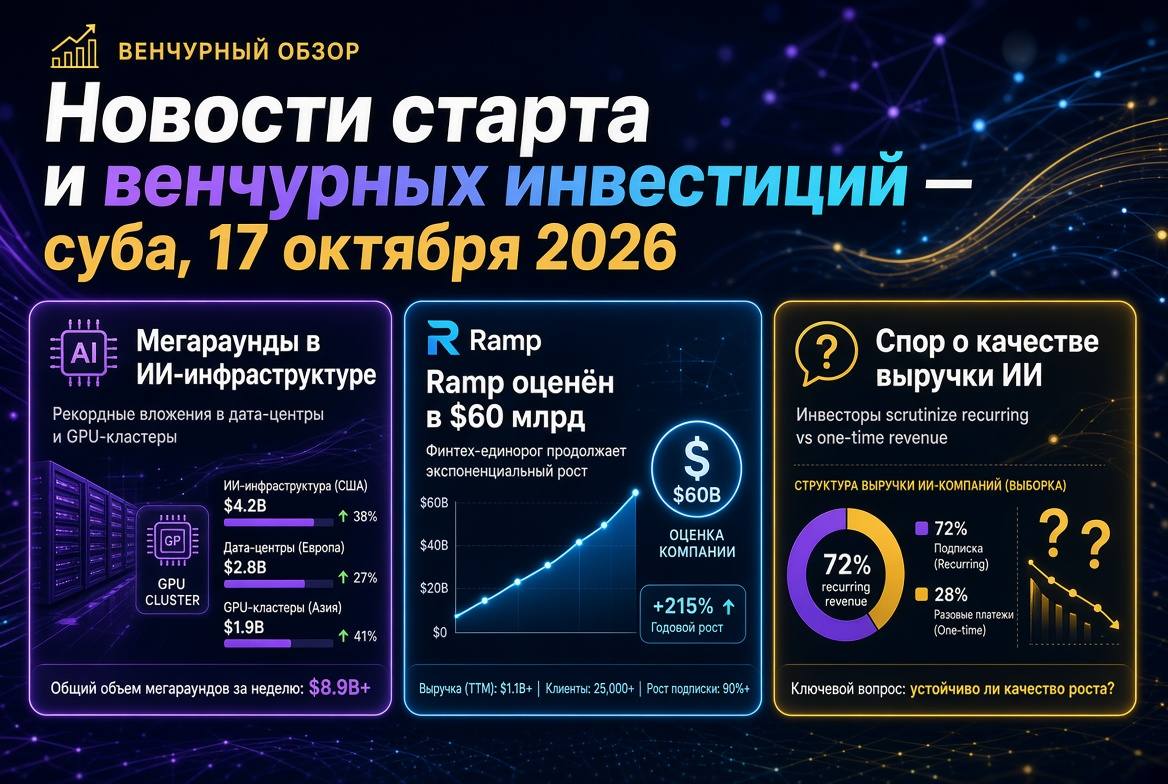
Die bemerkenswerteste Transaktion der Woche war die Series-D-Runde der kalifornischen Cloud-Plattform Modal in Höhe von 750 Millionen Dollar bei einer Bewertung von 15,75 Milliarden Dollar nach Investitionen. Die Runde wurde von Accel angeführt, Kleiner Perkins kam in das Kapital, Menlo Ventures, General Catalyst, Redpoint, Lux Capital und andere haben ebenfalls investiert. Das Unternehmen gab bekannt, dass sein jährliches Umsatzwachstum 1 Milliarde Dollar überschreitet und die Nutzung der Plattform seit Mai um das Dreifache gestiegen ist.
Investoren finanzieren nicht nur Rechenleistungen, sondern auch verwandte Glieder der KI-Infrastruktur:
- Salience Labs (Oxford) hat 125 Millionen Dollar in einer Series-B-Runde unter der Leitung von Bullhound Capital mit Teilnahme von AMD Ventures und Intel Capital angezogen. Das Unternehmen entwickelt optische Schalter für GPU-Cluster.
- Skeleton Technologies (Estland) erhielt strategische Investitionen unter der Leitung von Siemens, laut Bloomberg über 100 Millionen Dollar. Das Unternehmen wurde zum „Unicorn“ und baut in den USA eine Produktion für Superkondensatoren für Rechenzentren auf.
- Labelbox gab eine Series-E-Finanzierung von über 100 Millionen Dollar, einschließlich einer Kreditlinie, bekannt. Die Mittel werden für Schulungen mit Verstärkungslernen und für Unternehmens-KI-Agenten verwendet.
- Tamr hat 21 Millionen Dollar an Wachstumsinvestitionen von Volition Capital für das Management von Unternehmensdaten für KI-Systeme gesammelt.
Der öffentliche Markt sendet gleichzeitig ein Warnsignal. Am 14. Oktober fielen die Aktien der KI-Clouds von CoreWeave aufgrund von Bedenken hinsichtlich der Kreditkosten und der Stabilität der Infrastruktur, die auf Schulden ausgebaut wird. Für Venture-Fonds ist dies ein Argument, Unternehmen mit nachgewiesenem Interesse von Projekten zu trennen, deren Rentabilität von zukünftigen Auslastungen abhängt.
Fintech: Ramp ist in vier Monaten um 16 Milliarden Dollar gestiegen
Laut Bloomberg hat die Fintech-Plattform Ramp etwa 1,85 Milliarden Dollar bei einer Bewertung von rund 60 Milliarden Dollar vor den Investitionen angezogen. Die Runde wurde von Dragoneer und Thrive Capital angeführt, einen großen Scheck stellte Founders Fund aus. Im Juni sammelte das Unternehmen 750 Millionen Dollar bei einer Bewertung von 44 Milliarden Dollar. Ramp bedient über 70.000 Unternehmen, und laut Bloomberg hat der jährliche Umsatz bereits im Sommer 1,5 Milliarden Dollar überschritten. Das Unternehmen kommentiert die Runde nicht.
Die Transaktion unterstreicht die Konsolidierung im Segment der Unternehmensausgabenverwaltung. Der nächste Konkurrent von Ramp, die Firma Brex, wurde in diesem Jahr unter die Kontrolle von Capital One gestellt. Ramp erweitert den KI-Anteil ihrer Produkte, was deren Bewertung direkt unterstützt.
KI-Agenten und Geopolitik: Manus hat über 500 Millionen Dollar angezogen
Butterfly Effect, die Muttergesellschaft der KI-Agenten-Entwickler Manus, hat eine Runde von über 500 Millionen Dollar abgeschlossen. Die Mitinvestoren sind Boyu Capital und IDG Capital, teilgenommen haben Tencent, HSG und ZhenFund. Dies ist die erste Finanzierung, nachdem Peking Meta gezwungen hat, den Kauf von Manus für über 2 Milliarden Dollar abzubrechen. Die Bewertung wurde nicht bekannt gegeben, obwohl zuvor von Verhandlungen auf nunmehr 4 Milliarden Dollar berichtet worden war.
Der Fall Manus zeigt, dass das regulatorische Risiko bei grenzüberschreitenden KI-Transaktionen eine eigene Due-Diligence-Kategorie geworden ist. Investoren müssen nicht nur die Technologie, sondern auch die Jurisdiktion, die Kapitalstruktur und die Möglichkeit des Exits durch strategische Verkäufe berücksichtigen.
Deep Tech, Biotech und Verteidigung: Kapital für lange Zyklen
Neben KI investieren Venture-Fonds weiterhin in kapitalintensive Technologien mit langen Amortisierungszeiträumen:
- OMass Therapeutics (Oxford) hat 310 Millionen Dollar in einer überzeichneten Series-C-Runde angezogen. Die Runde wurde von Bain Capital Life Sciences, Forbion und Novo Holdings geleitet. Die Mittel werden für klinische Studien von Medikamenten in der Endokrinologie und Immunologie verwendet.
- Oratomic hat eine Series-B-Runde über 475 Millionen Dollar für die Entwicklung fehlertoleranter Quantencomputer abgeschlossen.
- Sabi hat 50 Millionen Dollar in einer Seed-Runde unter der Leitung von Khosla Ventures erhalten. Das Unternehmen entwickelt eine tragbare Schnittstelle „Gehirn – KI“.
- Fortastra hat 30 Millionen Dollar in der Series-A-Runde für manövrierbare Raumfahrzeuge zum Schutz der orbitalen Infrastruktur angezogen.
- Tessolve Semiconductor (Indien) hat 75 Millionen Dollar von Vector Line Capital für die internationale Expansion durch Akquisitionen erhalten.
Fonds und LP: OrbiMed hat 3 Milliarden Dollar gesammelt
Auch im Bereich der Fondsfinanzierung bleibt die Aktivität hoch. Der spezialisierte Gesundheitsinvestor OrbiMed hat die erfolgreiche Sammlung von 3 Milliarden Dollar in zwei Fonds bekannt gegeben. OrbiMed Private Investments X hat über 1,9 Milliarden Dollar für Venture-Deals in den Lebenswissenschaften in den USA und Europa angezogen. OrbiMed Asia Partners VI hat über 1 Milliarde Dollar für Wachstums- und Venture-Investitionen in Asien gesammelt. In den USA haben laut PitchBook–NVCA seit Jahresbeginn 81 neue Manager mit 4,9 Milliarden Dollar ihren ersten Fonds abgeschlossen. Die Anwerbung von LPs bleibt zugunsten großer und bewährter Teams verschoben.
IPO-Fenster: DayOne reicht Antrag ein, Anthropic präzisiert Zeitrahmen
Der Markt für öffentliche Platzierungen bleibt der wichtigste Rückzahlungskanal für Venture-Fonds. In dieser Woche:
- Der singapurische Betreiber von KI-Rechenzentren DayOne Data Centers hat einen IPO-Antrag an der Nasdaq unter dem Ticker DODC eingereicht. Die Underwriter sind Morgan Stanley, J.P. Morgan, BofA Securities und Citigroup.
- Nach Medienberichten könnte Anthropic am 9. November mit einem Roadshow beginnen, etwa einen Monat später als ursprünglich geplant. Die erwartete Bewertung liegt zwischen 1,8 und 2 Billionen Dollar. Das Unternehmen hat den Zeitrahmen offiziell noch nicht bestätigt.
- Das Beispiel von SpaceX, dem größten IPO in der Geschichte (Juni 2026, Bewertung 1,77 Billionen Dollar), erinnert an die Volatilität nach dem Listing. Berichten zufolge haben die Papiere des Unternehmens bis Ende Juli etwa die Hälfte ihres Höchststandes verloren.
Russland und GUS: Markt schrumpft, Fokus auf Strategen
Der russische Venture-Markt bewegt sich gegen den globalen Trend. Laut einem Bericht des Moskauer Venture-Fonds investierten Investoren im ersten Halbjahr 2026 4,6 Milliarden Rubel, fast 48 % weniger im Jahresvergleich. Der Kapitalmangel wird durch die strenge Geldpolitik verstärkt. Investoren konzentrieren sich auf Robotik, IT und künstliche Intelligenz. Das Hauptausstiegsszenario ist der Anteilverkauf an einen strategischen Investor, und nicht ein IPO. Der Moskauer Venture-Fonds gab bekannt, dass er 250 Millionen Rubel in Technologieunternehmen investieren wird und erwartet etwa 1 Milliarde Rubel an Mitinvestitionen.
Risiken und Schlussfolgerungen für Venture-Investoren
Chamath Palihapitiya, der Gründer von Social Capital, wies auf das Problem der „Umsatzqualität“ im Bereich KI hin. Er vermutet, dass ein erheblicher Teil der Einnahmen von KI-Unternehmen von anderen KI-Startups stammt, die selbst von Venture-Kapital abhängig sind. Für Fonds ergeben sich daraus mehrere praktische Schlußfolgerungen:
- Run-Rate von ARR unterscheiden. Der jährliche Umsatz in einer verbrauchsabhängigen Infrastruktur entspricht nicht dem wiederkehrenden Umsatz durch Verträge.
- Transaktionsstruktur analysieren. Die Gesamtsumme der Runde kann Kreditlinien und sekundäre Aktienverkäufe beinhalten.
- Kundenkonzentration berücksichtigen. Die Abhängigkeit von KI-Unternehmen, die von Venture-Kapital finanziert werden, schafft eine Kette gegenseitiger Risiken.
- Regulatorisches Risiko einkalkulieren. Der Fall Manus zeigt, dass der Exit durch Verkauf auf staatlicher Ebene blockiert werden kann.
- Diversifikation über KI hinaus. Biotech, Quanten technologie, Verteidigung und industrielle Deep-Tech bieten alternative Einkommensquellen.
Fazit der Woche: Der globale Markt für Startups und Venture-Investitionen bleibt großzügig, wird jedoch zunehmend selektiv. Kapital fließt zu Unternehmen, die die Infrastruktur, Daten und Kundenbeziehungen kontrollieren, die für die Kommerzialisierung von KI erforderlich sind. Für Fonds werden die entscheidenden Auswahlkriterien im IV. Quartal 2026 die Qualität der Einnahmen, Disziplin bei Bewertungen und realistische Exit-Pfade sein.