Der globale Energiesektor beendet die Woche in einem Zustand hoher Volatilität. Der Preis für Brent-Öl hält sich über 100 USD pro Barrel. Gas in Europa wird zu Höchstständen gehandelt, die seit Ende 2022 nicht mehr gesehen wurden. Der Dieselmarkt bleibt das angespannteste Segment der Erdöl- und Gasindustrie. Für Investoren, Öl- und Treibstoffunternehmen, Händler und Betreiber von Raffinerien sind drei Themen von entscheidender Bedeutung:
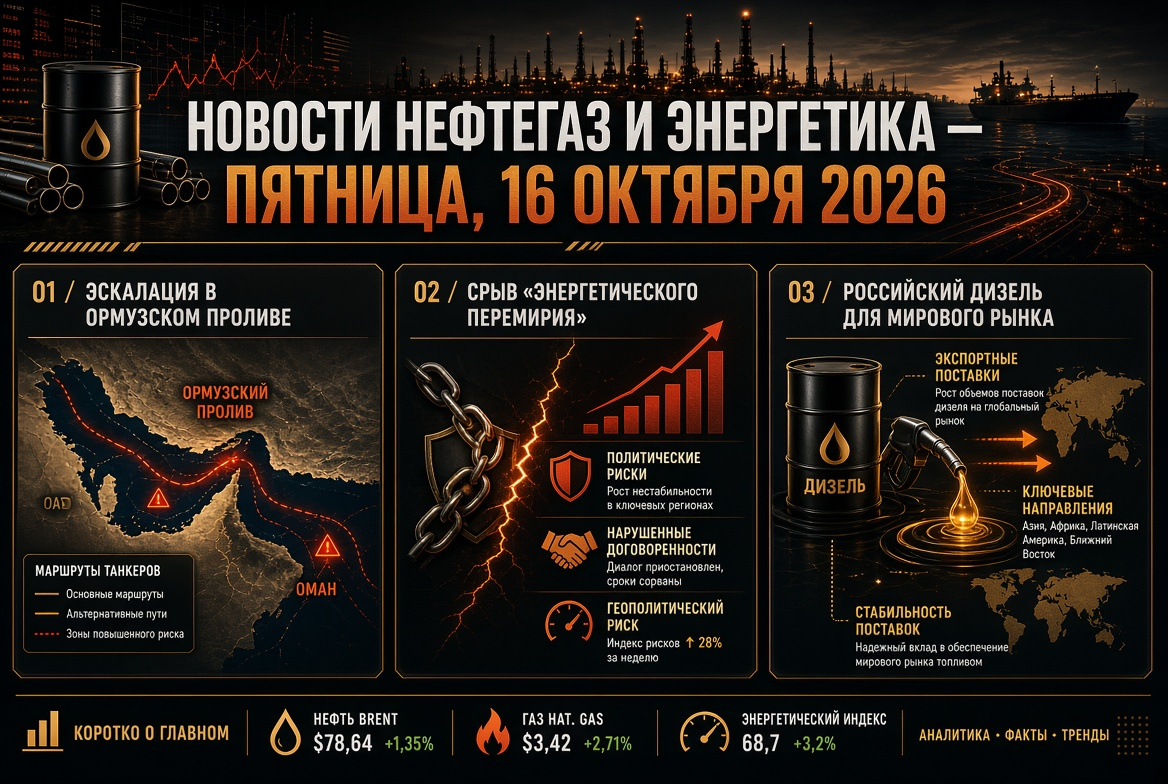
- Angriffe auf Tanker im Persischen Golf;
- Vereinbarung zwischen Russland und den USA über Diesel-Lieferungen;
- Schicksal der Angriffe auf die Raffinerieinfrastruktur nach dem Zusammenbruch des „Energiewaffenstillstands“.
Ölmarkt: Brent bei 104 USD im Zuge der Erwartungen einer Lockerung der Sanktionen gegen die „Schattenflotte“
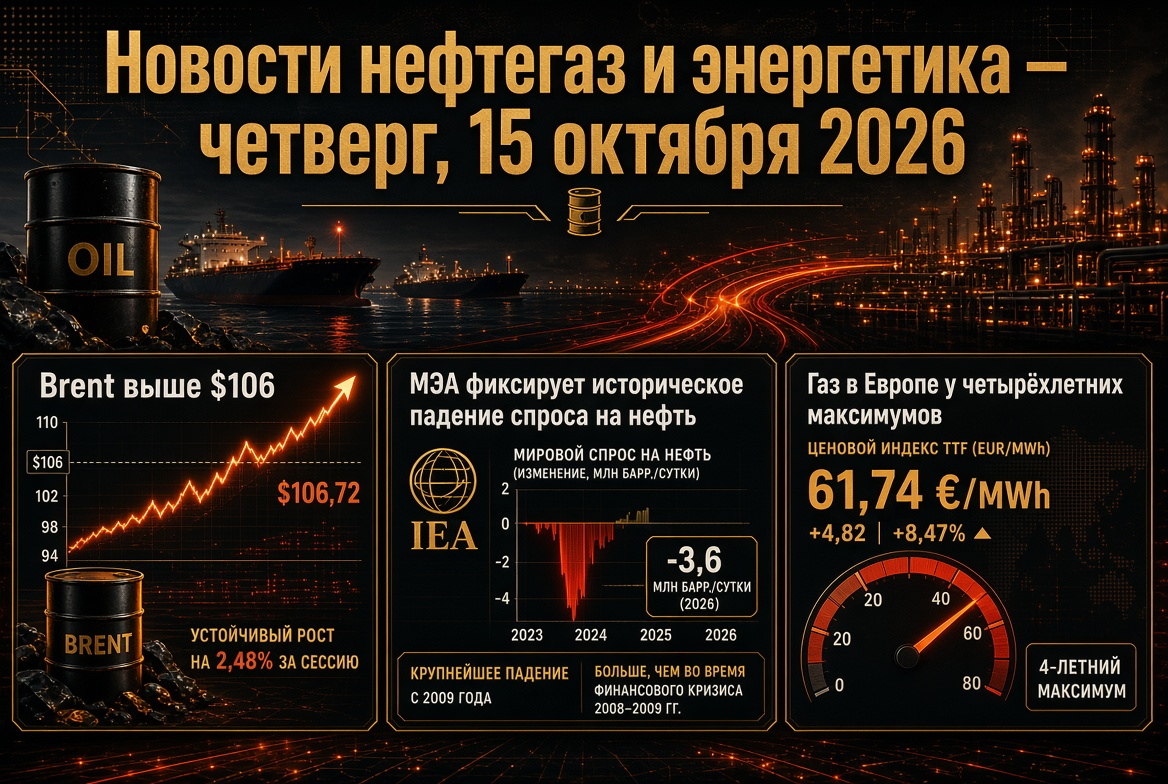
Am Donnerstag fielen die Ölpreise um etwa 2 %. Der Dezember-Future für Brent fiel auf etwa 103,5–104 USD pro Barrel, nach dem Mittwochsschluss von 106,06 USD. Der November-WTI wird bei etwa 94–95 USD gehandelt. Der Preisdruck resultierte aus Berichten, dass die US-Administration eine Lockerung der Sanktionen gegen die Schiffe der „Schattenflotte“ prüft. Das Ziel Washingtons besteht darin, die rekordverdächtigen Frachtraten zu senken und den Öltransport aus dem Persischen Golf zu beschleunigen.
Die fundamentale Unterstützung des Ölmarktes bleibt jedoch bestehen:
- Die Bestände in den USA gehen zurück. Laut Schätzungen des American Petroleum Institute sind die kommerziellen Bestände in der Woche bis zum 9. Oktober um 11,1 Millionen Barrel gesunken.
- Die Preise bleiben im Jahresvergleich hoch. Brent ist etwa 70 % teurer als im Vorjahr. Der Jahres-Peak von 120,88 USD wurde am 30. April erreicht.
- Der Brent-WTI-Spanne hat sich erweitert. Der Unterschied übersteigt 9 USD pro Barrel, was eine Risikoprämie für Seewege widerspiegelt.
Persischer Golf: Die gefährlichste Phase für die Schifffahrt seit Beginn des Krieges
Der Oktober wurde zu einem der angespanntesten Monate für die Tankerflotte seit Beginn des Konflikts rund um den Iran Ende Februar. In dieser Woche sanken zwei Schiffe, darunter der singapurische Containerschiff GFS Pride. Seit Anfang der Woche wurden im Golf mindestens neun Angriffe registriert. Im Visier sind Tanker mit Öl, LNG und verflüssigtem Erdgas.
- Im September hat sich der Export von Rohöl aus dem Nahen Osten fast auf das Vorkriegsniveau erholt. Dies wurde durch nächtliche Passagen von Tankern unter Begleitung der US Navy mit abgeschalteten Transpondern ermöglicht.
- Der Iran erhöht den Druck, um die Kontrolle über die Ströme zurückzugewinnen. An bestimmten Tagen werden die Passagen durch die Meerenge um die Hälfte und mehr reduziert.
- Für Versicherer und Chartergesellschaften bedeutet dies, dass die Rekordpreise und militärischen Zuschläge erhalten bleiben.
OPEC+: Quoten eingefroren, tatsächliche Förderungen liegen unter den Zielen
Bei einem Treffen am 4. Oktober hielten sieben Schlüsselländer der OPEC+ ihre Quoten für November unverändert. Zu der Gruppe gehören Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman. Die Zielwerte betragen etwa 10,5 Millionen Barrel pro Tag für Saudi-Arabien, 9,9 Millionen für Russland und 4,4 Millionen für Irak.
- Die tatsächliche Förderung des Kernverbands lag im August bei etwa 25 Millionen Barrel pro Tag. Das sind etwa 5 Millionen Barrel pro Tag weniger als das Vorkriegsniveau.
- Es bleibt noch ein Einschnitt von etwa 2 Millionen Barrel pro Tag in Kraft.
- Das Sekretariat beendet die Prüfung der maximalen Kapazitäten, auf deren Basis die Basiswerte für 2027 berechnet werden.
- Die nächste Sitzung ist für den 1. November angesetzt.
IEA-Bericht: Öl- und Dieseldefizit wird bis 2027 bestehen bleiben
Der Oktober-Bericht der Internationalen Energieagentur bestätigt, dass das Gleichgewicht auf dem globalen Ölmarkt defizitär bleibt.
- Die weltweite Ölnachfrage wird 2026 um 2,6 Millionen Barrel pro Tag auf 102,4 Millionen sinken.
- Das Angebot wird im Laufe des Jahres um 5,8 Millionen Barrel pro Tag zurückgehen.
- Die Prognose für die Nachfragestabilisierung im Jahr 2027 wurde von 2,6 auf 2 Millionen Barrel pro Tag gesenkt.
- Die Auslastung der Raffinerien wird im Oktober auf saisonale Tiefststände von 81,3 Millionen Barrel pro Tag sinken. Bis Ende des Jahres wird ein Anstieg auf 84,6 Millionen erwartet.
Das Hauptproblem für die Raffinerie- und Treibstoffunternehmen sind mittlere Destillate. Laut Schätzungen der Agentur ist der weltweite Diesel-Export um etwa 700.000 Barrel pro Tag gesunken. Die Engpässe auf dem Gasölmarkt werden bis 2027 andauern.
Dieselgeschäft zwischen Russland und den USA: Neue Ströme von Erdölprodukten
Das Hauptthema des Marktes für Erdölprodukte ist die Vereinbarung der Präsidenten der USA und Russlands vom 9. Oktober über die Lieferung von russischem Diesel auf die amerikanischen und globalen Märkte. Das US-Finanzministerium hat eine vorläufige Lizenz für Geschäfte mit russischem Diesel bis zum 7. April 2027 erteilt.
- Volumen: 300.000 Tonnen im Oktober, 500.000 Tonnen im November, 1 Million Tonnen im Dezember. Langfristig können bis zu 3 Millionen Tonnen pro Monat möglich sein.
- Regulierung in Russland: Die Exportbeschränkungen für Diesel werden vorzeitig aufgehoben. Das Verbot für die Benzinexporte bleibt bis zum 31. Januar 2027 bestehen. Die Regierung diskutiert auch über Exportbeschränkungen für LPG.
- Liefermechanismus: Laut Alexander Nowak stimmen die Energieministerien beider Länder einen Vertrag und ein Lieferinstrument ab, das die Sanktionen gegen die größten russischen Ölgesellschaften berücksichtigt.
- Marktreaktion: Die Diesel-Futures in den USA sind um etwa 5 % gesunken. In Europa war der Effekt vorübergehend, da die Volumina im Vergleich zu dem durch die Krise im Persischen Golf verursachten Defizit nicht vergleichbar sind.
Raffinerien und „Energiewaffenstillstand“: Die Pause ist beendet
Der am 11. Oktober erklärte „Energiewaffenstillstand“ zwischen Russland und der Ukraine ist faktisch gescheitert. Kiew hat die Angriffe auf russische Raffinerien für drei Tage ausgesetzt. Danach beschuldigte die Ukraine Moskau eines massiven Angriffs auf ihr Energiesystem und kündigte die Wiederaufnahme der Angriffe an. Allein im September wurden 12 große russische Raffinerien getroffen. Die Kapazitäten, die gestoppt oder mit reduzierter Auslastung arbeiten, machen fast ein Viertel der russischen Raffination aus. Für die Exporteure von Erdölprodukten ist dies ein zentrales Risiko: Die Volumen der Dieselgeschäfte hängen direkt vom Zustand der Raffinerien ab.
Gas und LNG: Europa geht mit einem Mangel an Vorräten in den Winter
Der europäische Gasmarkt bleibt unter Druck. Die TTF-Futures werden bei etwa 85–87 EUR pro MWh gehandelt, was den Höchststand seit Dezember 2022 darstellt und fast dreimal so hoch ist wie der Vorjahreswert.
- Die unterirdischen Speicher in der EU sind zu etwa 73–74 % gefüllt, während die fünfjährige Norm etwa 89 % beträgt.
- Brüssel hat das Ziel zum Füllen der Speicher von 90 % auf 80 % abgesenkt.
- Die Lieferungen von katarischem LNG nach Europa sind praktisch nicht vorhanden. Der asiatische Indikator JKM übersteigt 25 USD pro MMBtu, und Europa konkurriert mit Asien um jede Ladung.
- Einige Analysten erwarten dennoch eine Korrektur. Die Basisprognose von Citi für das IV. Quartal liegt bei 56 EUR pro MWh.
Kohle, Elektrizität und erneuerbare Energien: zwei Pole der Energiesicherheit
Teures LNG bringt Kohle zurück ins Energiemix von Asien. Der Preis für thermische Kohle in Newcastle liegt bei etwa 150 USD pro Tonne. Anfang Oktober erreichte er 152,20 USD, den Höchststand seit Oktober 2024, und stieg um etwa 45 % im Jahresvergleich.
Gleichzeitig beschleunigt sich das Wachstum der erneuerbaren Energien:
- In Australien haben Solar-Dachanlagen am 11. Oktober einen Rekord bei der Stromerzeugung von 17,5 GW erreicht, während der Anteil der Sonnenenergie am Verbrauch 72 % erreichte;
- Das Volumen der australischen Projekte für erneuerbare Energien mit genehmigten Investitionsentscheidungen hat im Jahr 2026 bereits 5 GW überstiegen, was einen Jahresrekord darstellt;
- In Europa kombinieren Energieunternehmen Solarstromerzeugung mit Speichern, um die Abhängigkeit von Gas während der Spitzenstunden zu reduzieren;
- Am 29. Oktober wird die IEA den Bericht „Renewables 2026“ mit aktualisierten Prognosen für den Ausbau der Kapazitäten vorstellen.
Was Investoren im Energiesektor am 16. Oktober wichtig ist
- Persischer Golf. Neue Vorfälle könnten den Preis für Brent schnell wieder auf 107–110 USD pro Barrel zurückbringen.
- Sanktionen gegen die „Schattenflotte“. Eine offizielle Entscheidung der USA könnte die Frachtraten senken und Druck auf die Ölpreise ausüben.
- Erste Lieferungen von russischem Diesel. Diese werden ein Indikator für Crack-Spreads und Raffineriemargen sein.
- Unternehmensagenda. „Gazprom Neft“ gibt am 16. Oktober Yuan-Anleihen zu einem Zinssatz von 8,3 % aus. Die Aktien von „Sovcomflot“ reagieren auf Signale einer Sanktionen-Lockerung.
- Politischer Kalender. Bis zu den Zwischenwahlen im US-Kongress am 3. November wird Washington versuchen, die Kraftstoffpreise zu senken.
Das Fazit der Woche: Der globale Markt für Öl, Gas und Erdölprodukte bleibt ein Verkäufermarkt. Die geopolitische Prämie, das Dieseldefizit und die niedrigen Gasbestände in Europa stützen die Preise. Die Lockerung der Sanktionen und neue logistische Schemen mildern nur teilweise die Spannungen. Für die Marktteilnehmer im Energiesektor bleibt das flexible Risikomanagement das zentrale Instrument.