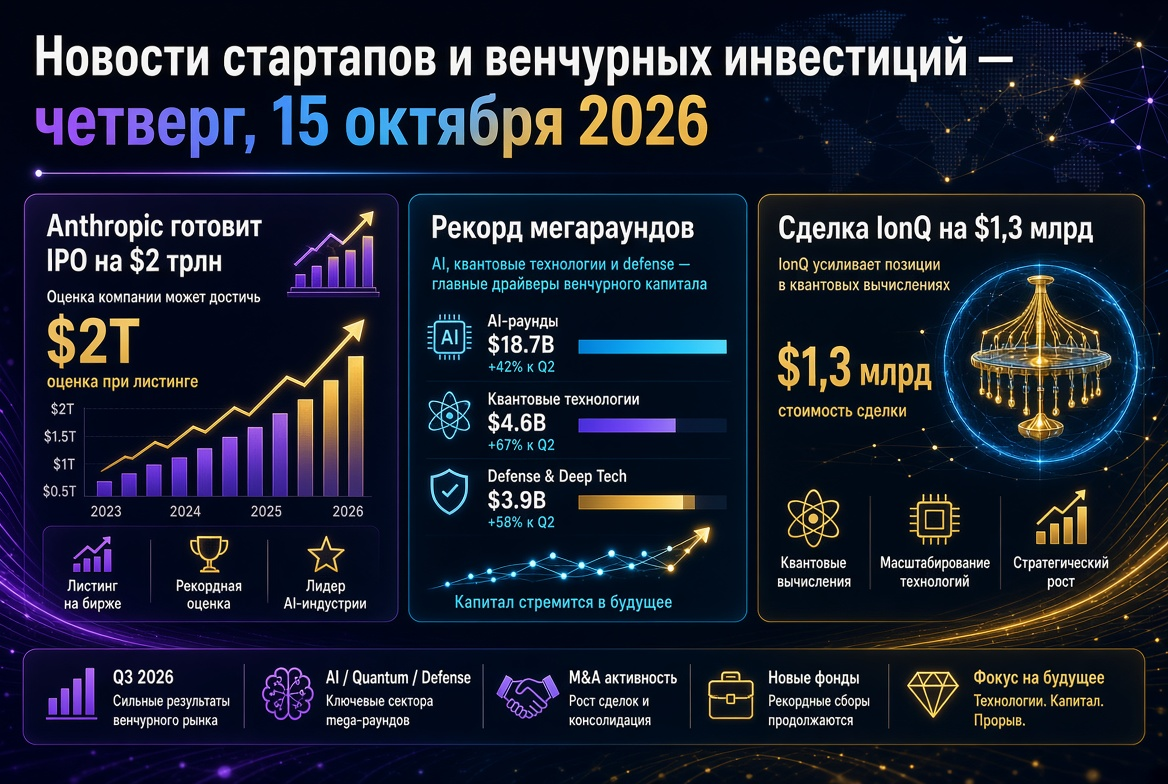
Schlüsselt Themen, die die Agenda für Venture-Investoren und Fonds am 16. Oktober 2026 prägen:
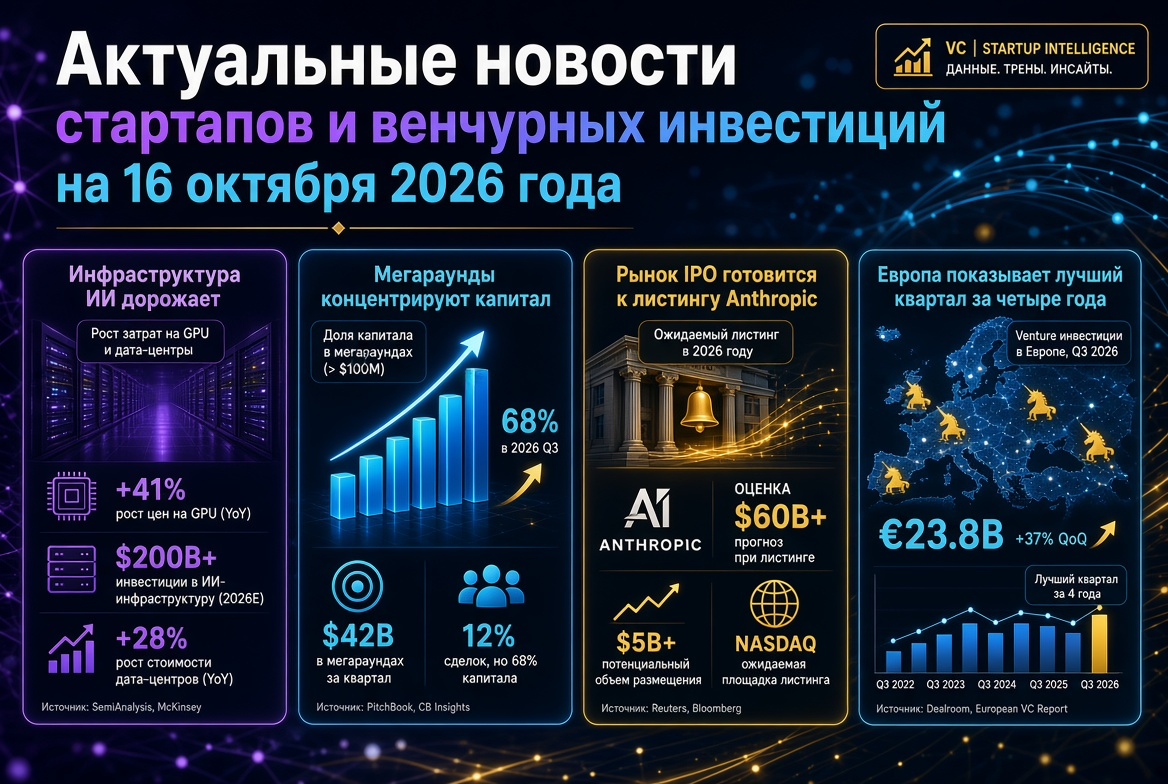
- Ergebnisse des dritten Quartals. Kapital konzentriert sich in Megarunden, und der Anteil von KI am globalen Venture-Finanzierung nähert sich zwei Dritteln.
- Neue Dekacorns in der KI-Infrastruktur. Modal Labs und Applied Intuition zeigen in wenigen Monaten ein erhebliches Wachstum der Bewertungen.
- Vorbereitung auf das IPO von Anthropic. Der Markt wartet auf die öffentliche Form S-1, deren zeitliche Vorgaben das Platzierungsfenster im November bestimmen.
- Europäische Deep Tech. Photonik, Energiespeicherung und Staatsfonds unterstützen das beste Quartal der Region seit vier Jahren.
- Frühe Phasen. Seed-Runden in Höhe von 50–60 Mio. USD werden zur Norm für Teams mit einer soliden Technologiebasis.
Der Venture-Markt im dritten Quartal 2026: weniger Geld, mehr Megarunden
Laut Crunchbase belief sich die globale Venture-Finanzierung im dritten Quartal 2026 auf 159 Mrd. USD. Etwa 6.000 Startups erhielten Mittel. Dies ist ein Rückgang um 25 % gegenüber den rekordverdächtigen 212 Mrd. USD im zweiten Quartal, jedoch 53 % mehr als im Vorjahr. In den ersten neun Monaten erreichte das Volumen der Venture-Investitionen 679 Mrd. USD, was ein Rekord für diesen Zeitraum ist.
Die Marktstruktur hat sich deutlicher verändert als das Volumen:
- Rekord bei Megarunden. 27 Unternehmen haben 1 Mrd. USD oder mehr gesammelt, im Vergleich zu 16 im zweiten Quartal und 14 im ersten. Diese Geschäfte machten etwa ein Drittel des gesamten Quartalskapitals aus.
- Dominanz der KI. Startups im Bereich der künstlichen Intelligenz erhielten 102 Mrd. USD, was 64 % der globalen Venture-Finanzierung ausmacht.
- Quartalsführer. Databricks und Safe Superintelligence haben jeweils 5 Mrd. USD gesammelt, während sechs weitere Unternehmen mindestens 3 Mrd. USD erhalten haben.
- Frühe Phasen wachsen. Die Finanzierung in frühen Phasen stieg im Jahresvergleich um 25 % auf 40,6 Mrd. USD. Seed-Runden erbrachten insgesamt 13 Mrd. USD.
Die Konzentration ist auch auf der Fondsseite spürbar. Laut PitchBook und NVCA entfiel im ersten Halbjahr auf Andreessen Horowitz, Thrive Capital und Founders Fund 48,1 % des gesamten Kapitals, das von amerikanischen Venture-Fonds gesammelt wurde. Die Gründung von First-Fund-Fonds erreichte das Minimum seit 2016.
KI-Infrastruktur: Modal Labs verdreifacht die Bewertung und tritt dem Club der Dekacorns bei
Die am meisten diskutierte Transaktion der Woche ist die Runde von Modal Labs. Der New Yorker Anbieter von Serverinfrastrukturen für Inferenz schließt eine Runde über 750 Mio. USD unter der Leitung von Accel mit einer Bewertung von 15,75 Mrd. USD ab. Noch im Mai war das Unternehmen im Rahmen einer Series C über 355 Mio. USD mit 4,65 Mrd. USD bewertet worden. Somit ist ihr Wert in nur vier Monaten um mehr als das Dreifache gestiegen.
Die Logik der Investoren ist klar:
- Der Jahresumsatz von Modal überstieg bereits im Frühjahr 300 Mio. USD;
- Die Nachfrage wird durch KI-Agenten und Programmierwerkzeuge angeheizt, die isolierte Ausführungsumgebungen für Code benötigen;
- Das Zahlungsmodell, das nur für die tatsächlich genutzte Rechenzeit gilt, ist für die unregelmäßigen Inferenzlasten geeignet.
Die Transaktion bestätigt die These, die zunehmend in die Investmentstrategien der Fonds integriert wird: Im Jahr 2026 erfolgt die schnellste Neubewertung auf der Ebene von "Schaufeln und Schaufeln" für die Wirtschaft der KI-Agenten.
Autonome Systeme und Vertechnologie: Applied Intuition wird mit 30 Mrd. USD bewertet
Der Softwareentwickler für autonomes Fahren, Applied Intuition, hat Investitionsangebote bei einer Bewertung von mindestens 30 Mrd. USD erhalten. Dies ist doppelt so hoch wie der Wert von 15 Mrd. USD, der in der Series F festgelegt wurde. In den kommenden Monaten könnte eine Runde in Höhe von mehr als 1 Mrd. USD möglich sein.
Schlüsselfaktoren für Investoren:
- Das Unternehmen arbeitet mit 18 der 20 größten Automobilhersteller weltweit;
- Die Bewertung von 30 Mrd. USD entspricht etwa 36 Jahresumsätzen basierend auf dem geschätzten regulären Umsatz von 830 Mio. USD für 2025;
- Das Wachstum des Multiplikators hängt mit dem Eintritt in militärische und geländetaugliche Autonomie zusammen, wo Applied Intuition mit Anduril und Saronic konkurriert.
Im gleichen Segment hat Fortastra 30 Mio. USD in einer Series A für manövrierfähige Raumfahrzeuge zur orbitalen Sicherheit akquiriert. Der Entwickler der autonomen Lieferlösung Rino.ai hat eine Series C über 100 Mio. USD abgeschlossen.
IPO von Anthropic: Der Markt erwartet die öffentliche S-1
Die wichtigste Frage für den Markt der öffentlichen Platzierungen ist der Zeitrahmen für das IPO von Anthropic. Das Unternehmen hat am 1. Juni vertraulich den Entwurf der S-1 eingereicht, kurz nach der Series H-Runde über 65 Mrd. USD bei einer Bewertung von 965 Mrd. USD. Laut Geschäftsmedien wurde Nasdaq als Plattform gewählt, und das jeweilige Zeitfenster wurde von Oktober auf November verschoben, damit die Investoren die Ergebnisse des dritten Quartals einsehen können.
Wenn das Marketing der Platzierung in der Woche des 9. Novembers beginnt, sollte die öffentliche Version des Prospekts bis Ende Oktober erscheinen. Die im Markt diskutierten Bewertungsziele erreichen bis zu 2 Bio. USD. Für Venture-Fonds ist diese Transaktion aus drei Gründen wichtig:
- sie wird den Standard für die Offenlegung finanzieller Informationen für den gesamten KI-Sektor setzen;
- sie wird einen Test für Bewertungen in späteren Phasen auf dem privaten Markt darstellen;
- ein erfolgreicher Listing könnte ein Fenster für Exits anderer großer KI-Unternehmen öffnen.
Asien: Manus akquiriert 500 Mio. USD nach der Absage der Transaktion mit Meta
Der Entwickler von KI-Agenten, Manus (Muttersgesellschaft von Butterfly Effect), hat über 500 Mio. USD akquiriert. Dies ist die erste Runde, nachdem die chinesischen Behörden Meta gezwungen haben, den Kauf des Startups für etwa 2 Mrd. USD aufzugeben. Die Runde wurde von Boyu Capital und IDG Capital angeführt, beteiligt waren Tencent, HSG und ZhenFund. Die Bewertung wurde nicht offengelegt, aber zuvor wurde ein Anhaltspunkt von etwa 4 Mrd. USD genannt. Das Unternehmen zieht auch ein IPO in Hongkong in Betracht.
Die Transaktion zeigt, dass regulatorische Risiken bei grenzüberschreitenden M&A im KI-Sektor den Appetit lokaler Investoren für Agentenplattformen nicht mindern.
Europa: Deep Tech, Photonik und Staatsfonds
Europäische Startups haben im dritten Quartal etwa 25 Mrd. USD akquiriert. Dies ist das beste Ergebnis der Region seit vier Jahren und ein Anstieg um 77 % im Jahresvergleich. Die Oktober-Transaktionen bestätigen eine Verschiebung hin zu Deep Technologies:
- Skeleton Technologies (Estland) hat eine neunstellige strategische Investition von Siemens erhalten und ist dem Club der "Einhörner" beigetreten. Das Unternehmen wird über 200 Mio. USD in Erweiterung und F&E im Silicon Valley für KI-Rechenzentren investieren.
- Salience Labs (Oxford) hat 125 Mio. USD für optische Schalter akquiriert, die Tausende von GPU mit Licht verbinden.
- Rabot Energy hat eine Series B über 50 Mio. USD abgeschlossen, um Haushaltsbatterien in ein virtuelles Kraftwerk umzuwandeln.
- British Business Bank hat Entrepreneurs First, Headline und Evantic im Rahmen eines Programms über 180 Mio. GBP für KI-Fonds unterstützt.
Seed- und Frühphasen: neue Norm der Schecks
Frühe Phasen werden zunehmend kapitalintensiv. Zu den bemerkenswerten Transaktionen der letzten Tage gehören:
- Hone — Seed-Runde über 60 Mio. USD von Benchmark und Index Ventures bei einer Bewertung von 285 Mio. USD für autonome KI-Agenten, die für Geschäftsergebnisse verantwortlich sind;
- Sabi — Seed über 50 Mio. USD unter der Leitung von Khosla Ventures für tragbare Neurointerfaces;
- Oratomic — Series B über 475 Mio. USD für fehlertolerante Quantencomputer;
- Arena — Series B über 200 Mio. USD bei einer Bewertung von 3,1 Mrd. USD von Lightspeed und Khosla Ventures, fast doppelt so hoch wie die Bewertung im Januar;
- Multiply Labs — Series B über 75 Mio. USD von Lux Capital zur Robotisierung der pharmazeutischen Produktion;
- Matchpoint Therapeutics — Series B über 150 Mio. USD für Medikamente auf Basis von "molekularem Kleber".
Das Fintech bleibt ebenfalls aktiv. Valon Technologies hat 150 Mio. USD bei einer Bewertung von 2,3 Mrd. USD akquiriert, Capitolis 120 Mio. USD in einer Series E-Runde und Spiko 90 Mio. USD in einer Series B-Runde.
Russland: vorsichtiger Markt und Wette auf Unternehmensnachfrage
Der russische Venture-Markt bewegt sich gegen den globalen Trend. Laut dem Moskauer Venturefonds ist das Volumen der Venture-Investitionen im ersten Halbjahr 2026 um 48 % auf 4,6 Mrd. RUB gesunken, während die Anzahl der Transaktionen um 45 % auf 54 zurückgegangen ist. Hohe Renditen risikofreier Instrumente lenken Kapital von Startups ab, sodass hauptsächlich B2B-Projekte mit klaren Einnahmen und Unternehmensaufträgen finanzielle Mittel erhalten.
Die Infrastruktur zur Unterstützung wird dabei erweitert:
- Der Moskauer Venturefonds wird 250 Mio. RUB in Technologieunternehmen investieren und plant, etwa 1 Mrd. RUB an Co-Investitionen zu akquirieren;
- FRII hat einen Fonds mit einem Volumen von 300 Mio. RUB für Startups im Bereich Informationssicherheit gestartet.
Was Investoren in der nächsten Woche verfolgen sollten
- Die Veröffentlichung der S-1 von Anthropic. Die Fristen werden der Hauptindikator für den IPO-Markt technologischer Unternehmen sein.
- Der Abschluss der Runde von Applied Intuition. Die Ergebnisse werden zeigen, ob der Markt bereit ist, einen Aufpreis für autonome Systeme zu zahlen.
- Money20/20 USA (18.–21. Oktober). Auf der Konferenz werden neue Fintech-Transaktionen und Partnerschaften erwartet.
- Oslo Innovation Week (19.–23. Oktober). Plattform für Ankündigungen im skandinavischen Klima- und Deep-Tech-Venture.
Der Venture-Markt des Jahres 2026 lebt nach dem Prinzip „weniger Geschäfte – mehr Schecks“. Kapital bewertet die Infrastruktur der KI schnell neu, und Megarunden sowie die Vorbereitung auf die größten IPOs gestalten ein neues System von Bewertungsmaßstäben. Für Venture-Investoren und Fonds rückt die Disziplin in den Vordergrund: Umsatz, Multiplikatoren und ein realistischer Weg zu einem Exit sind wichtiger als das Volumen der angekündigten Runde.