Aktuelle Nachrichten zu Startups und Venture Capital am 17. September 2026: Megarunde von Temporal in KI-Infrastruktur, Einhörner Exein und Open Cosmos, Halbleiter-Deal EUCLYD, Welle von Runden im „physikalischen KI“ in China, FOMC-Sitzung, IPO von Holtec und Vorbereitung des Listings von Anthropic
Bis Mitte September 2026 zeigt der globale Venture-Markt eine charakteristische Verschiebung: Kapital fließt weg von „Hüllen“ um Sprachmodelle hin zur Infrastruktur, die Künstliche Intelligenz zuverlässig, kostengünstig und im physischen Raum anwendbar macht. In den letzten 48 Stunden haben Venture-Fonds eine Reihe von großen Finanzierungsrunden geschlossen – von 550 Mio. USD in Temporal bis 300 Mio. EUR in Open Cosmos – während Europa an einem Tag zwei neue Einhörner hervorgebracht hat. Gleichzeitig überdenken Investoren die Kapitalbewertungsmodelle: Die FOMC-Sitzung am 16. September, bei der Märkte eine Wahrscheinlichkeit von über 90 % für die erste Zinserhöhung seit 2023 einpreisten, setzt einen neuen Rahmen für die Bewertungen von Late-Stage-Startups.
Schlüsseltopics der Venture-Agenda für Donnerstag, den 17. September 2026:
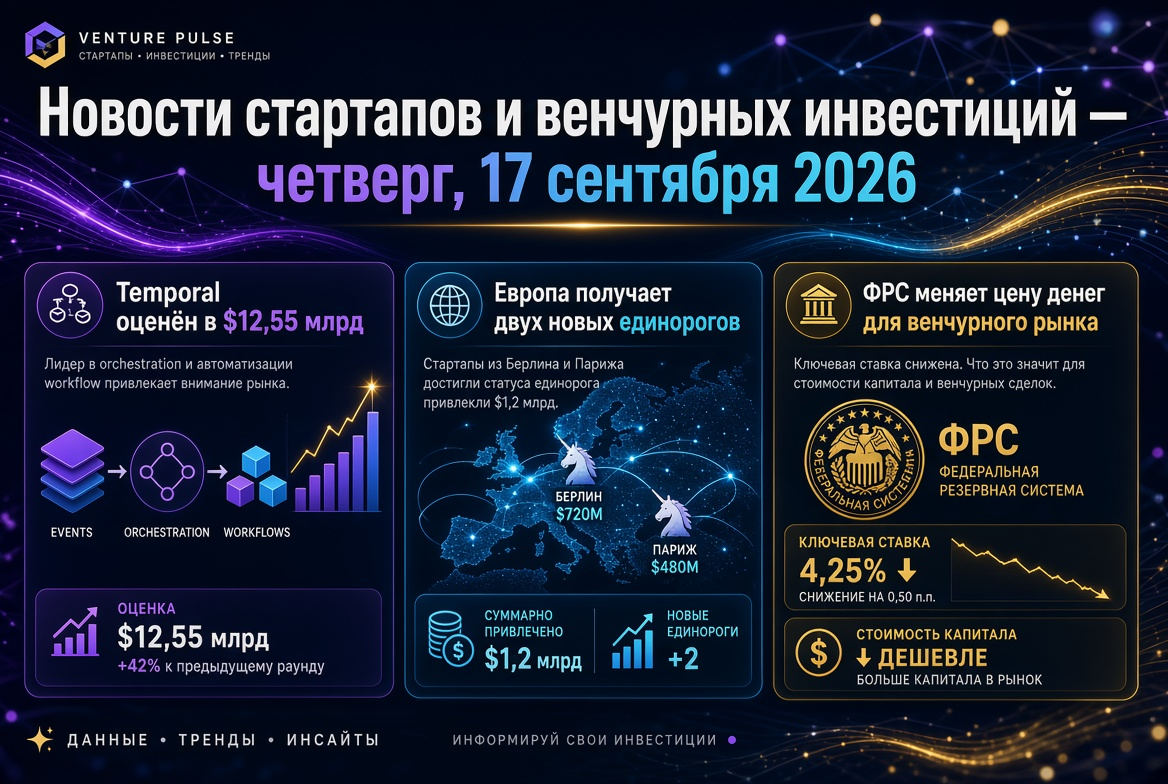
- Megarunde von Temporal. 550 Mio. USD bei einer Bewertung von 12,55 Mrd. USD – Infrastruktur für agentenbasierte KI wird zu einer eigenständigen Anlageklasse.
- Neue Einhörner Europas. Das italienische Unternehmen Exein (1,7 Mrd. USD) und das britische Open Cosmos (über 1 Mrd. USD) bestätigen die Nachfrage nach Cybersicherheit und Raumfahrt.
- Halbleiter und „physikalische KI“. EUCLYD gewinnt über 200 Mio. EUR, China finanziert Robotik und Chipinspektion.
- Makrofaktor. FOMC und teure Venture-Schulden verändern die Mathematik der Late-Stage-Runden.
- IPO-Fenster. Preisgestaltung von Holtec und Orion180, Erwartungen an das Prospekt von Anthropic und das Listing von Oura.
- Russland und GUS. Der Markt hat sich fast halbiert, Kapital konzentriert sich auf fünf größte Deals.
Deal des Tages: Temporal sichert sich 550 Mio. USD zur „Zuverlässigkeit“ von KI-Agenten
Die Plattform Temporal, die Infrastruktur für langlebige Ausführung (durable execution) für verteilte Anwendungen und KI-Agenten entwickelt, hat eine Series E-Runde in Höhe von 550 Mio. USD bei einer Bewertung von 12,55 Mrd. USD abgeschlossen. Die Runde wurde von Lightspeed angeführt, beteiligt waren Wellington Management, Growth Equity bei Goldman Sachs Alternatives und Tiger Global; auch T. Rowe Price und SV Angel haben teilgenommen, während unter den zurückkehrenden Investoren a16z, Sequoia, Index und GIC sind.
Die Dynamik ist bemerkenswert: Noch im Februar 2026 wurde das Unternehmen bei der Series D mit 5 Mrd. USD bewertet, was bedeutet, dass die Bewertung in sieben Monaten mehr als verdoppelt wurde. Die Rechtfertigung sind operative Kennzahlen, die bei Startups dieser Größe selten vorkommen:
- Der Jahresumsatz überstieg 250 Mio. USD, wobei ein Wachstum von über 200 % im Jahresvergleich verzeichnet wurde;
- Die Netto-BeschRetention-Rate (NDR) liegt seit Februar über 200 %;
- Im August verarbeitete die Plattform 1,9 Billionen abgerechnete Aktionen, was einem Wachstum von über 350 % entspricht;
- Die Anzahl der zahlenden Kunden erreichte 4.300 (+139 %), darunter OpenAI, Netflix, Snap, NVIDIA und JPMorgan Chase.
Für Venture-Investoren ist Temporal ein Indikator für eine neue These: Gewinnt nicht der, der das beste Modell trainiert, sondern der, der kontrolliert, wie Modelle mehrschrittige Prozesse in der Produktion ausführen.
Europa: Zwei neue Einhörner an einem Tag
Exein – das teuerste Cybersicherheits-Startup Europas
Das römische Unternehmen Exein hat 270 Mio. USD bei einer überzeichneten Runde unter der Leitung von Headline gewonnen. An der Transaktion nahmen Sofina, Goldman Sachs, die Gruppe der Europäischen Investitionsbank, KfW Capital und T.Capital teil, sowie vorherige Investoren wie Balderton, HV und Lakestar. Das Gesamtvolumen des eingesammelten Kapitals überstieg 600 Mio. USD, die Bewertung stieg in zwei Jahren auf das 30-fache, und der ARR im ersten Halbjahr 2026 vervierfachte sich.
Das Unternehmen schützt „physikalische KI“ – Roboter, Drohnen, autonomen Transport und Industriegeräte – bis auf Betriebssystemebene. Ihre Technologie deckt über 2 Milliarden verbundene Geräte ab, wobei etwa die Hälfte des Umsatzes aus der Asien-Pazifik-Region stammt. Die Mittel werden für die Expansion in die USA, M&A und die Entwicklung eines eigenen grundlegenden Modells für die Sicherheit von Maschinen verwendet.
Open Cosmos – ein Raum-Einhorn mit profitabler Geschichte
Der britische Satellitenhersteller Open Cosmos hat eine Series C-Runde über 300 Mio. EUR (ca. 348 Mio. USD) bei einer Bewertung von über 1 Mrd. USD abgeschlossen. Die Runde wurde von Lightrock und ETF Partners geleitet; an der Runde nahmen der Pensionsfonds BCI, das Institut Català de Finances, Entrepreneurs First, Phoenix Court und das britische NSSIF teil, während Claret Capital Venture-Schulden bereitstellte. Das Unternehmen produziert bis zu einen Satelliten pro Tag an vier Standorten, weist fünf Jahre in Folge profitables Wachstum auf und hat Aufträge im Wert von über 370 Mio. USD in dreieinhalb Jahren abgeschlossen. Die Runde war überzeichnet und gezielt auf europäische Investoren ausgerichtet – ein Signal dafür, dass souveräne Raumfahrtinfrastruktur zur Priorität für das kontinentale Kapital wird.
Halbleiter: EUCLYD greift die Kosten für Inferenz an
Das Eindhovener Startup EUCLYD hat über 200 Mio. EUR in einer Series A-Runde eingeworben, die gemeinsam von Samsung, Somerset Capital Partners, Scaleup Europe Fund unter EQT und Innovation Industries geleitet wurde. Der ehemalige CEO von ASML, Peter Wennink, wurde Vorsitzender des Verwaltungsrats. Das Unternehmen entwickelt spezialisierte ASICs und Systeme auf Datacenter-Ebene, die den Energieverbrauch und die Anforderungen an den Speicherbandbreite bei der Betreuung großer Modelle senken. Die These ist einfach: Wenn die Inferenz die größte Rechenlast wird, wird die Wirtschaftlichkeit „pro Token“ zu einer separaten Halbleitermöglichkeit, unabhängig davon, wessen Modell gewinnt.
Asien: China dominiert in Runden für „physikalische KI“
Der asiatische Handelstag brachte einen Cluster von Deals, die durch eine Logik vereint sind – die Finanzierung von Komponenten und Betriebssysteme für Roboter, anstatt Demonstrationsprototypen:
- ENCOS (Nanjing) – über 300 Mio. CNY Series B unter der Leitung von CITIC Goldstone zur Produktion von integrierten Robotergelenken und Manipulatoren;
- Yincheng Intelligence (Schanghai) – etwa 100 Mio. CNY Series A gleichzeitig mit einem Auftrag in vergleichbarer Höhe von SF Express für Sortierroboter;
- Kangwei Vision (Shenzhen) – etwa 100 Mio. CNY für die optische Inspektion von Platinen für AI-Server;
- Nutshell Therapeutics – Runde C1 im zweistelligen Millionenbereich von Trustbridge und Decheng mit einem Kandidaten bereits in der klinischen Phase I.
Das Bild wird ergänzt durch die Hongkonger Qupital mit 300 Mio. USD an Kapitalverpflichtungen im Handelsfinanzierung, die stockholmer Tandem Health mit 100 Mio. USD Series B von EQT und die Tokyoter Yoom mit ihrer ersten externen Runde über 700 Mio. JPY zur Orchestrierung von KI-Agenten in Unternehmensprozessen.
Makro: FOMC, Venture-Schulden und neue Eigenkapitalkosten
Der FOMC-Zinssatz wurde seit Dezember 2025 im Bereich von 3,50–3,75 % gehalten, doch die Inflation in den USA blieb im August bei 3,4 % aufgrund des Energiepreisschocks, der durch den Konflikt im Nahen Osten verursacht wurde. Vor der Sitzung am 16. September preisten die Futures etwa 93 % Wahrscheinlichkeit für eine Erhöhung um 25 Basispunkte ein – die erste seit 2023. Für den Venture-Markt bedeutet dies ein „teures Geld für lange Zeit“-Szenario: Floating-Kredite, die an den SOFR gebunden sind, werden alle 90 Tage neu bewertet, und jede Erhöhung um 25 Basispunkte bringt jährliche Kosten von etwa 25.000 USD für jede 10 Millionen USD Schulden. Late-Stage-Fonds passen bereits ihre Multiplikatoren an, während Unternehmen mit wachsenden Kennzahlen wie Temporal weiterhin Kapital zu Prämienbewertungen anziehen.
IPO: Fenster offen, aber selektiv
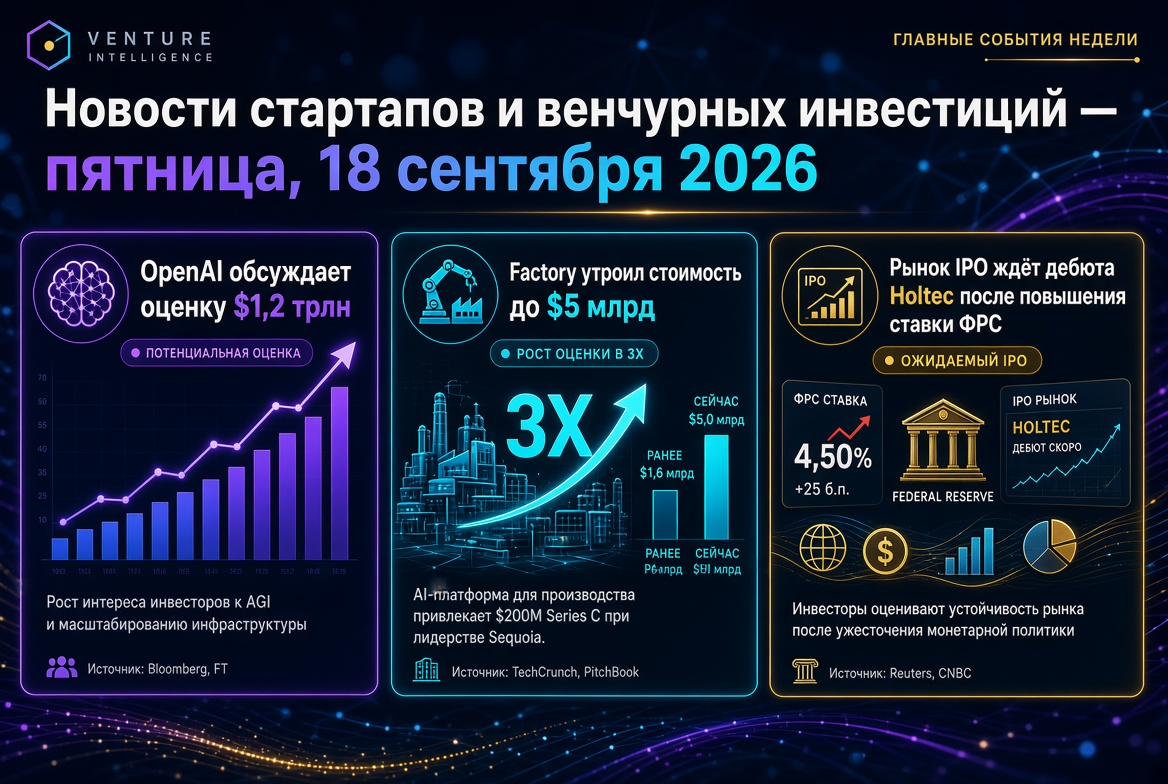
Das Jahr 2026 entwickelt sich zu dem stärksten Jahr für den Markt für Erstbörsengänge seit 2021: Seit Jahresbeginn wurden 331 Anträge eingereicht und 280 Deals abgeschlossen. Für Donnerstag, den 17. September, sind die Preisgestaltungen für zwei Listings an der Nasdaq angesetzt: Das Kernkraftunternehmen Holtec bietet 50 Millionen Aktien zu 15–18 USD (ca. 850 Mio. USD), während der Versicherer Orion180 bis zu 340 Mio. USD bei einer Bewertung von etwa 1,7 Mrd. USD anstrebt. Der Hersteller von Smart-Ringen Oura, der am 3. September einen Antrag gestellt hat, erwartet ein Listing gegen Ende des Monats.
Das Hauptereignis der Saison ist Anthropic. Nach der vertraulichen Einreichung des S-1 im Juni und einer Series H-Runde über 65 Mrd. USD bei einer Bewertung von 965 Mrd. USD bereitet das Unternehmen, laut Marktentwicklung, ein öffentliches Prospekt für Ende September und eine Roadshow bis Mitte Oktober vor, mit einem Zielwert von bis zu 2 Billionen USD. Der Jahresumsatz zum Ende Juli überstieg 65 Mrd. USD. Öffentliche Finanzdaten des Marktführers im KI-Sektor werden einen neuen Maßstab für die Neubewertung des gesamten privaten KI-Ökosystems setzen.
Russland und GUS: Konzentration statt Wachstum
Der russische Venture-Markt ist im ersten Halbjahr 2026 im Jahresvergleich um 48 % auf 4,6 Mrd. RUB geschrumpft, und die Anzahl aktiver Investoren ist von 50 auf 33 gefallen. Private Fonds stellen 67 % des Volumens (3,1 Mrd. RUB in 21 Deals), während Unternehmensinvestitionen um 54 % auf 0,4 Mrd. RUB zurückgingen. Auf die fünf größten Deals entfielen etwa 60 % des Marktes, wobei die Runde von „Architek AI“ in Höhe von 1,1 Mrd. RUB fast ein Viertel des halbjährlichen Volumens ausmachte. Ausländische Deals wurden nicht registriert – der Markt ist vollständig inländisch geworden, und Kapital fließt in reife B2B-Unternehmen mit verständlichem Umsatz.
Was bedeutet das für Venture-Investoren
- Die Infrastruktur ist teurer als das Modell. Temporal, EUCLYD und DeepKernel zeigen: Die Prämie geht an diejenigen, die die Ausführung, Berechnungen und Daten kontrollieren.
- „Physikalische KI“ erfordert Nachweise. Der Auftrag von SF Express für Yincheng und klinische Phasen bei Nutshell werden höher bewertet als Demonstrationen.
- Souveränität wird zu einem Haushaltsposten. Die europäischen Runden von Open Cosmos und EUCLYD wurden mit einem Fokus auf regionales Kapital gesammelt.
- Teure Schulden ändern die Struktur der Runden. Es wird empfohlen, die Floating-Kredite zu überdenken und höhere Zinssätze in die Modelle bis Ende des Jahres einzuarbeiten.
- Das IPO-Fenster ist offen für Qualität. Das Prospekt von Anthropic wird zum Benchmark für Bewertungen privater KI-Unternehmen.
Zusammenfassung des Tages
Der Venture-Markt am 17. September 2026 erscheint gleichzeitig großzügig und anspruchsvoll: Rekordrunden und neue Einhörner stehen gegenüber verschärften Kriterien und steigenden Kapitalkosten. Investoren zahlen für knappe Vermögenswerte – effiziente Chips, echte Betriebsdaten, tief integriertete Arbeitsabläufe und gesicherte Infrastruktur. Intelligenz wird günstiger, während Systeme, die sie in zuverlässige wirtschaftliche Ergebnisse verwandeln, teurer werden. Genau dort fließt das Kapital hin.